PMEGP Loan Subsidy Guide: नया उद्यम, ₹50 लाख/₹20 लाख Project Cost, पात्रता और आवेदन प्रक्रिया NEW
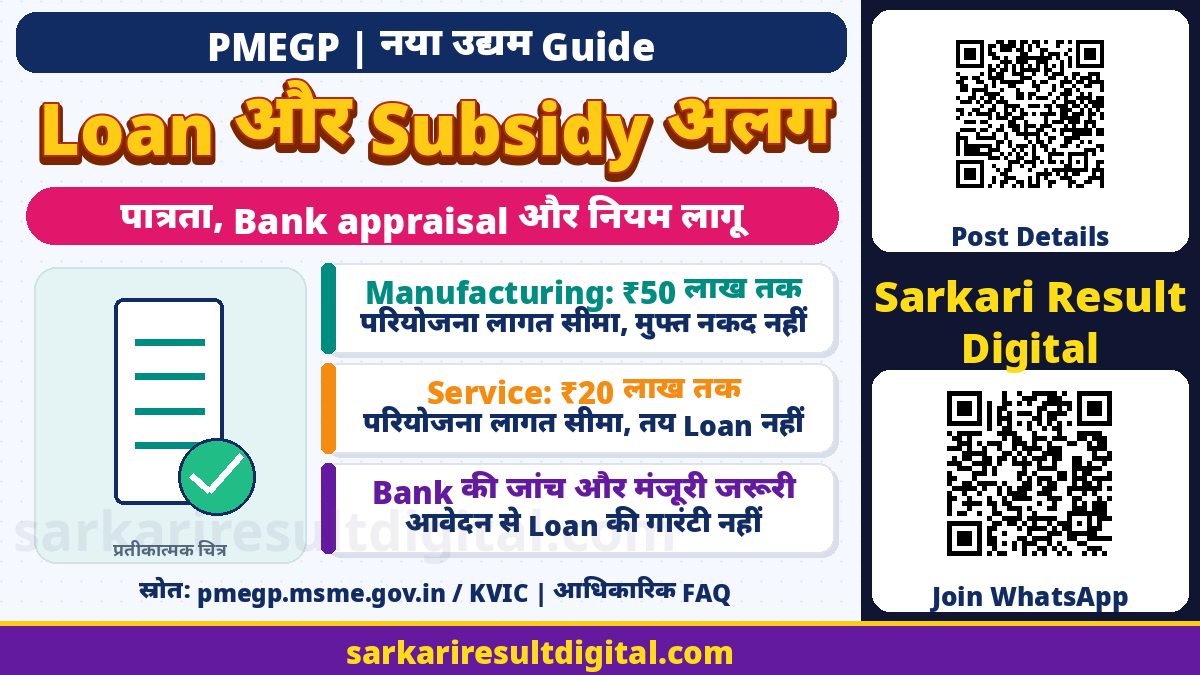
प्रधानमंत्री रोजगार सृजन कार्यक्रम (PMEGP) गैर-कृषि क्षेत्र में नया सूक्ष्म उद्यम शुरू करने के लिए bank loan से जुड़ी margin money subsidy की योजना है। Manufacturing परियोजना के लिए ₹50 लाख और business/service परियोजना के लिए ₹20 लाख तक की पात्र project cost सीमा समझना जरूरी है। यह इतनी रकम का मुफ्त नकद अनुदान या हर आवेदक को निश्चित loan मिलने की घोषणा नहीं है।
यह विस्तृत guide Ministry of MSME के official PMEGP portal, उसके FAQ, linked revised guidelines और 9 नवंबर 2026 की PIB जानकारी पर आधारित है। इसमें नया उद्यम, अपना योगदान, subsidy, project report, bank appraisal और आवेदन की तैयारी अलग-अलग समझाई गई है। इसे नई भर्ती, नया opening notice या सभी के लिए आज खुली अंतिम तारीख वाला form न मानें।
PMEGP का मुख्य विवरण
| विषय | क्या समझें |
|---|---|
| योजना | Prime Minister’s Employment Generation Programme |
| मंत्रालय/राष्ट्रीय nodal agency | Ministry of MSME / Khadi and Village Industries Commission (KVIC) |
| मुख्य उद्देश्य | गैर-कृषि क्षेत्र में नए सूक्ष्म उद्यम के जरिए स्वरोजगार |
| Manufacturing project cost | नई इकाई के लिए subsidy-eligible परियोजना लागत ₹50 लाख तक |
| Business/service project cost | नई इकाई के लिए subsidy-eligible परियोजना लागत ₹20 लाख तक |
| वित्त सहायता | Bank finance और शर्तों वाली margin money subsidy |
| अपना योगदान | General category 10%; Special category 5% |
| सावधानी | आवेदन जमा होना loan sanction या subsidy credit नहीं है |
वर्तमान संदर्भ: पुराने PDF की अवधि और नई सरकारी जानकारी
Portal पर linked revised guideline 7 दिसंबर 2023 की है और उसकी प्रस्तावना 2021-22 से 2025-26 के स्वीकृत चक्र का उल्लेख करती है। केवल उस पुराने वाक्य से वर्तमान स्थिति का अनुमान नहीं लगाया गया है। 28 अक्टूबर 2026 की Ministry of MSME/PIB release में वित्त वर्ष 2026-27 की PMEGP सहायता और margin money release का विवरण है। 9 नवंबर 2026 की PIB जानकारी में भी ₹50 लाख/₹20 लाख project cost और category/location के अनुसार subsidy दरें बताई गई हैं।
इससे योजना का वर्तमान सरकारी संदर्भ मिलता है, लेकिन किसी विशेष district, bank branch या आवेदन की तत्काल मंजूरी सिद्ध नहीं होती। नीचे दिया official portal और latest notifications आवेदन से पहले पढ़ें। इस लेख में कोई अप्रमाणित नई extension date, सार्वभौमिक closing date या guaranteed loan promise नहीं जोड़ा गया है।

अपना योगदान और subsidy की दरें
| लाभार्थी श्रेणी | अपना योगदान | Urban subsidy | Rural subsidy |
|---|---|---|---|
| General | Project cost का 10% | 15% | 25% |
| Special, पात्र श्रेणी के अनुसार | Project cost का 5% | 25% | 35% |
Special category में लागू नियमों के अनुसार SC/ST/OBC, minorities, women, ex-servicemen, persons with disabilities और transgender applicants तथा संबंधित विशेष क्षेत्रों की पात्र श्रेणियाँ शामिल हैं। केवल अपनी सुविधा से Special चुनना उचित नहीं है। श्रेणी और rural/urban classification के प्रमाण implementing agency से मिलाएँ। Subsidy प्रतिशत project cost से जुड़ा है, हर व्यक्ति को सीधे हाथ में मिलने वाली रकम नहीं।
उदाहरण के लिए ₹10 लाख की स्वीकार्य project cost पर General category का 10% अपना योगदान ₹1 लाख और Special category का 5% ₹50,000 होता है। यह केवल प्रतिशत समझाने का उदाहरण है, sanction letter नहीं। वास्तविक eligible project cost, bank finance, category और location के आधार पर ही final figures तय होंगे।
नई इकाई के लिए पात्रता की जाँच
- व्यक्ति की आयु 18 वर्ष से अधिक होनी चाहिए। योजना में आय की कोई अधिकतम सीमा नहीं बताई गई है।
- Manufacturing में ₹10 लाख से अधिक और business/service में ₹5 लाख से अधिक project cost वाली परियोजना के लिए कम से कम आठवीं पास की शर्त है।
- इस guide का मुख्य विषय नई viable इकाई है। पहले से चल रही इकाई या पहले सरकारी subsidy ले चुकी इकाई को नया उद्यम मानकर आवेदन न करें।
- Project में capital expenditure होना चाहिए। केवल working capital वाला प्रस्ताव और land purchase cost को बिना नियम पढ़े subsidy-eligible न मानें।
- एक परिवार से एक व्यक्ति की सहायता संबंधी शर्त है। परिवार की स्थिति और पहले लिए लाभ का विवरण agency से स्पष्ट करें; संबंधित जानकारी छिपाएँ नहीं।
- Activity scheme की negative list में नहीं होनी चाहिए। अपने business model को official guideline और implementing agency से मिलाएँ।
Existing unit की expansion/upgradation के लिए अलग second-loan component का उल्लेख official documents में है। उसे नए उद्यम वाली subsidy और इस guide की limits के साथ न मिलाएँ। संस्था/SHG/अन्य संरचना से आवेदन की स्थिति में अपने applicant type की अलग शर्तें official portal पर देखें।
DPR में क्या तैयार करें?
Detailed Project Report (DPR) केवल business का नाम लिखी एक पर्ची नहीं है। उसमें प्रस्तावित काम, product/service, project location, machinery/equipment, लागत, अपना योगदान, finance की जरूरत, उत्पादन/बिक्री का अनुमान, रोजगार और repayment की व्यवहारिक योजना स्पष्ट रखें। Portal की project information और model project resources को तैयारी का संदर्भ मानें, अपने मामले की bank approval नहीं।
Machine quotation, जगह का उपयोग और अनुमानित खर्च वास्तविक रखें। कोई agent यदि केवल subsidy पाने के लिए फर्जी quotation या बढ़ी हुई लागत सुझाए तो उसका पालन न करें। अंतिम project की technical और economic viability bank जाँचता है।
Documents और विवरण की checklist
| तैयारी | किस बात का ध्यान रखें |
|---|---|
| पहचान और संपर्क | Photo, Aadhaar, PAN, सक्रिय mobile और सही applicant details |
| Project report | प्रस्तावित कार्य, लागत, finance तथा अनुमान का स्पष्ट DPR |
| शिक्षा | जहाँ cost threshold के अनुसार जरूरी हो, आठवीं या उससे ऊपर का प्रमाण |
| श्रेणी प्रमाण | Caste/Special category certificate जहाँ लागू हो |
| क्षेत्र प्रमाण | Rural area संबंधी प्रमाण जहाँ लागू हो |
| Bank/EDP विवरण | सही bank details और उपलब्ध training certificate, लागू चरण के अनुसार |
| अन्य प्रमाण | Portal और agency आपके applicant type/activity के लिए जो माँगे |
यह तैयारी की सूची है। Form में आपके मामले के अनुसार मांगे गए वास्तविक documents निर्णायक होंगे। नाम, जन्मतिथि और पहचान विवरण सभी records में मिलाएँ। OTP, PIN और bank password किसी helper को न दें। Sarkari Result Digital सरकारी application स्वीकार या loan approve नहीं करता।

Official portal से आवेदन की प्रक्रिया
- PMEGP की official MSME website खोलें। Scheme information, FAQ और latest notifications पढ़ें। सही applicant type और नई इकाई की eligibility तय करें।
- DPR और आवश्यक documents तैयार करें। अपने activity/location की शर्तें समझें और implementing agency तथा preferred bank का चयन सावधानी से करें।
- Portal की Application सुविधा से registration/application route खोलें। Aadhaar/identity validation और मांगी गई सही जानकारी भरें।
- Documents upload करके नाम, project cost, category, rural/urban status और bank information फिर जाँचें। Portal के current निर्देशों के अनुसार final submit करें।
- Application ID और acknowledgement सुरक्षित रखें। Agency की scrutiny और correction query का उत्तर वास्तविक प्रमाण के साथ दें।
- Bank appraisal, sanction/rejection, अपना योगदान, लागू EDP और disbursement के अलग चरण पूरे करें। केवल submitted screenshot को sanction न मानें।
Bank appraisal और collateral की सही समझ
Bank परियोजना की viability और credit decision स्वतंत्र रूप से जाँचता है। Agency द्वारा application forward होने या preferred branch चुन लेने से loan पक्का नहीं होता। Bank की query, sanctioned terms, interest और repayment schedule पढ़ना जरूरी है। कोई एक fixed interest rate इस guide में नहीं बताया गया है।
Collateral/guarantee के बारे में पुराने guideline और portal FAQ में अलग threshold दिखाई देते हैं। इसलिए इस guide में किसी numeric collateral-free limit की guarantee नहीं दी गई है। अपने प्रस्ताव पर लागू वर्तमान RBI/bank norms, credit guarantee cover और branch की लिखित terms जाँचें। CGTMSE का उल्लेख किसी individual application की automatic approval नहीं है।
EDP, Udyam और margin money का lock-in
Entrepreneurship Development Programme (EDP) training उद्यम चलाने की तैयारी से जुड़ी है। लागू training/exemption आपकी project cost, पूर्व प्रशिक्षण और वर्तमान नियमों के अनुसार official portal/agency से मिलाएँ। Bank disbursement से पहले जरूरी training certificate और अपना contribution पूरा करना अलग जिम्मेदारी है। किसी अन्य व्यक्ति का certificate इस्तेमाल न करें।
Revised guideline में margin money बैंक में TDR/Subsidy Reserve Fund के रूप में तीन वर्ष रखे जाने का प्रावधान है। यह सीधे खर्च करने के लिए मिला cash नहीं है। संबंधित lock-in, unit के कामकाज, physical verification और अन्य शर्तों के बाद loan account में adjustment होता है। Official FAQ lock-in को पहली bank loan instalment की disbursement से जोड़ता है। अपने case की date और adjustment status bank से लिखित रूप में मिलाएँ।
इकाई का Udyam registration physical verification और margin money adjustment से पहले जरूरी बताया गया है। Application ID, sanction, disbursement, verification और subsidy adjustment को अलग records की तरह रखें। Unit बंद होने या नियमों का उल्लंघन होने पर subsidy लौटने/वसूली की स्थिति बन सकती है।
अक्सर पूछे जाने वाले प्रश्न
क्या PMEGP में ₹50 लाख मुफ्त मिलते हैं?
नहीं। ₹50 लाख manufacturing project cost की पात्र सीमा है। Loan, अपना योगदान, bank appraisal और subsidy की अलग शर्तें हैं।
General और Special category का अपना योगदान कितना है?
निर्धारित project cost का General में 10% और पात्र Special category में 5%। Category के प्रमाण और final approved figures मिलाएँ।
क्या आठवीं पास होना सभी के लिए जरूरी है?
Manufacturing में ₹10 लाख से अधिक और business/service में ₹5 लाख से अधिक project cost पर आठवीं पास की शर्त है। बाकी eligibility भी लागू है।
क्या form जमा करने से loan मंजूर होता है?
नहीं। Agency scrutiny और bank की viability/credit appraisal के बाद निर्णय होता है। Sanction और actual disbursement अलग हैं।
क्या subsidy तुरंत खर्च के लिए bank account में आती है?
नहीं। Margin money का bank-held lock-in और नियमों के अनुसार बाद में adjustment होता है। इसे तुरंत निकालने योग्य cash grant न मानें।
Official links और मूल स्रोत
- Official PMEGP portal
- Ministry PMEGP FAQ
- Revised guidelines dated 7 December 2023
- PIB, 9 November 2026: project limits और subsidy संदर्भ
- PIB, 28 October 2026: वित्त वर्ष 2026-27 की scheme operation
- Latest official notifications
- Official project resources
- Official user manual
- Official helpdesk
स्रोत जाँच: 14 नवंबर 2026। यह सामान्य जानकारी है। पात्रता, दस्तावेज और अंतिम लाभ का निर्णय संबंधित विभाग करेगा। बाद के आधिकारिक संशोधन लागू होंगे।
प्रस्तुति और संकलन: Ashok Nayak | Sarkari Result Digital