Cheque Positive Pay Guide: ₹50,000 Facility, ₹5 लाख Bank Policy और CTS में सही Details NEW
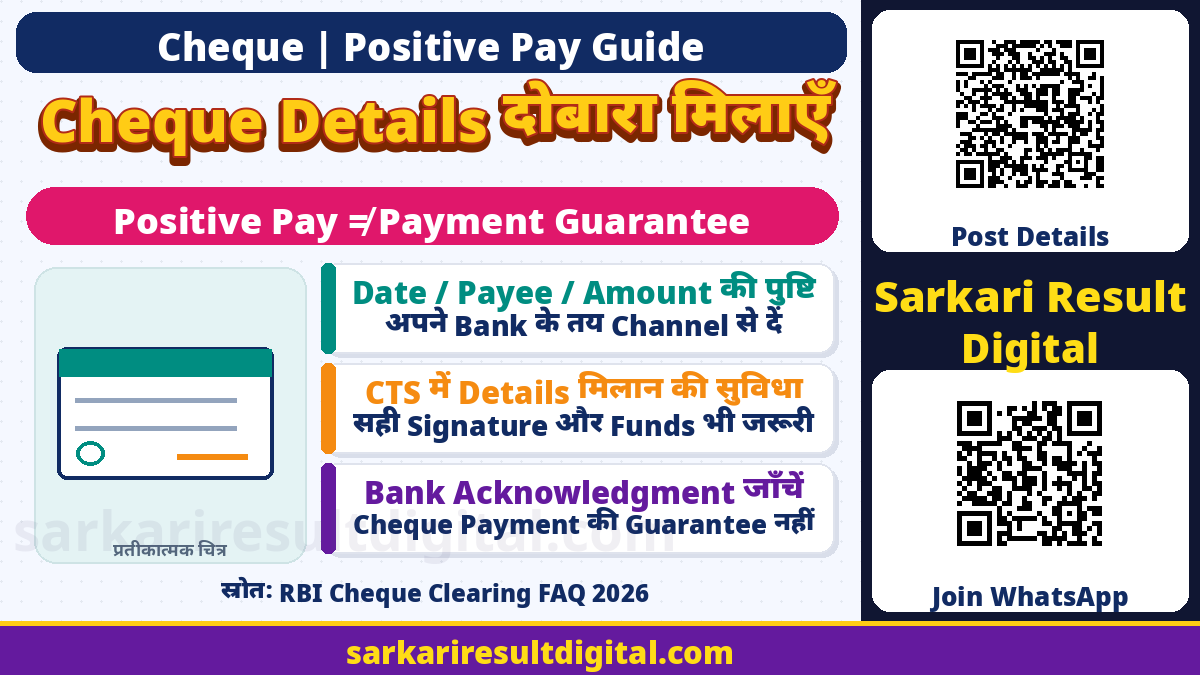
Cheque Positive Pay Guide: Positive Pay System यानी PPS बड़े cheque की key details को issuer की सूचना से दोबारा मिलाने की व्यवस्था है। Cheque जारी करने वाला व्यक्ति अपने bank को date, beneficiary/payee name और amount जैसी details electronic channel से देता है। CTS में presented cheque से इनका cross-check होता है और mismatch flag किया जाता है। PPS करना payment guarantee या cheque के हर fraud से पूर्ण सुरक्षा का certificate नहीं।
RBI के January 2026 Cheque Clearing FAQ और original Positive Pay notification के अनुसार banks को ₹50,000 और उससे ऊपर के cheques के लिए facility enable करनी है। Account holder इसका उपयोग कर सकता है; ₹5 लाख और ऊपर bank इसे mandatory बनाने पर विचार कर सकता है। इसलिए ₹50,000 का हर cheque पूरे देश में compulsory PPS है या ₹5 लाख पर सभी banks का एक ही process है, ऐसा न मानें।
₹50,000 और ₹5 लाख का सही अंतर
| विषय | क्या समझें |
|---|---|
| ₹50,000 और ऊपर | Banks को PPS facility enable करने का RBI निर्देश |
| Account holder का विकल्प | RBI framework में facility use करना account holder के discretion पर |
| ₹5,00,000 और ऊपर | Bank इसे mandatory बना सकता है; अपनी bank policy जांचें |
| Details क्या हैं | Date, payee/beneficiary name, amount जैसी key information |
| क्या नहीं है | Funds blocking, guaranteed encashment या payee identity का final certificate |
| कहां Submit करें | अपने bank के official supported channel में, उसकी instructions के अनुसार |
₹50,000 और ₹5 लाख दो अलग thresholds हैं। Bank की current terms, account type और cheque channel की requirement पढ़ें। कोई branch आपको PPS जरूरी बताए तो exact policy और submission timing पूछें। केवल दूसरे bank की app screenshot देखकर अपने bank में वही steps या cut-off लागू न मानें। यह लेख किसी individual cheque को clear करने का assurance नहीं देता।
Positive Pay में Details कैसे जाती हैं?
RBI description SMS, mobile app, internet banking और ATM जैसे electronic channels का उदाहरण देती है। कौन-सा channel आपके bank में available है और उसमें कौन-से fields चाहिए, यह bank तय करता है। Cheque number, account reference या other identifiers मांगे जाएं तो original cheque और bank record से सही भरें। Date, payee spelling और figures/words की राशि में consistency रखें।
PPS request submit करने के बाद acknowledgement या status record रखें। Bank की system acceptance और cheque presented होने पर actual matching अलग stages हैं। गलती हो जाए तो bank का authorised correction/cancellation route पूछें; दूसरा conflicting message भेजने से problem हल मान न लें। Payee को cheque देने से पहले written details और submitted data को मिलाना उपयोगी है।

CTS क्या करता है और क्या नहीं?
Cheque Truncation System में presenting bank physical cheque की image और data clearing system में भेजता है। हर transaction में cheque को एक bank से दूसरे bank तक physically पहुंचाना जरूरी नहीं रहता। Positive Pay details इसी image-based clearing में cross-check का अतिरिक्त indicator हैं। Mismatch होने पर drawee और presenting banks को redressal action लेना होता है।
PPS match होने से पर्याप्त balance, सही signature, account status या अन्य payment conditions समाप्त नहीं होतीं। Account holder को cheque issue करते समय funds और authority सुनिश्चित करनी होती है। Payee को भी actual cleared credit का इंतजार करना चाहिए। Cheque की photo, deposit slip या issuer का “PPS done” message अपने आप bank credit नहीं है।
Cheque लिखते समय RBI की सावधानियां
Current RBI FAQ permanent और image-friendly ink इस्तेमाल करने को कहती है ताकि image readable हो और बाद में fraudulent alteration का risk घटे। RBI ने कोई एक specific ink colour अनिवार्य नहीं बताया है। इसलिए “RBI के अनुसार केवल black pen valid है” जैसी universal बात न फैलाएं। अपने bank की printed cheque instructions और readable writing का पालन करें।
Payee name, figures में amount या words में amount बदलने के लिए नया cheque leaf इस्तेमाल करना चाहिए। CTS में alterations/modifications सामान्यतः स्वीकार नहीं होते; FAQ date validation purpose के सीमित exception का उल्लेख करती है। Amount काटकर ऊपर लिखना और केवल पास sign करके हर change valid मान लेना सही नहीं। गलती होने पर नया cheque तथा सही PPS record अधिक सुरक्षित प्रक्रिया है।

Date, Validity और Presentment
RBI के मूल validity निर्देश के अनुसार applicable cheques, drafts, pay orders और banker’s cheques की payment तीन महीने से आगे present किए जाने पर नहीं होनी चाहिए। इसे हमेशा 90 दिन के fixed arithmetic के बराबर न मानें। Instrument date, bank की accepted validity calculation और presentment timing जांचें। PPS submit करने से expired या stale cheque की validity नहीं बढ़ती।
Post-dated cheque, changed date या near-expiry cheque में bank से applicability पूछें। Beneficiary को देरी से deposit करने पर replacement की जरूरत हो सकती है। किसी stale cheque को PPS match दिखाकर payment निश्चित न कहें। Fresh cheque जारी हो तो पुराने instrument के handling और stop-payment की जरूरत bank के साथ स्पष्ट करें, दो active cheques का accidental double payment risk न छोड़ें।
Deposit की Receipt और Clearing Time
RBI FAQ कहती है कि bank cheque collection counter पर acknowledgement देने से मना नहीं कर सकता, यदि customer मांगता है। Deposit details और receipt संभालें। Drop box में डालने पर cheque number, date और amount का अपना record रखें। Dispute में deposit date तथा branch की जानकारी काम आती है; PPS acknowledgement और cheque deposit receipt अलग documents हैं।
Continuous clearing में process तेज हो सकता है, लेकिन deposit करने के ठीक एक घंटे में हर cheque credit होगा, ऐसा promise गलत है। RBI FAQ successful settlement के बाद safeguards के अधीन payment release की बात करती है। Presentation, confirmation, settlement, bank cut-off और exceptional conditions अलग stages हैं। अपना bank cheque collection policy और actual transaction status देखें।
Mismatch, Delay या Lost Cheque में क्या करें?
PPS mismatch हो तो exact submitted data, cheque details और bank remark मिलाएं। किसी unknown caller को OTP, PIN या password देकर clearing unlock न कराएं। Genuine bank support को भी screenshot भेजते समय जरूरत से ज्यादा account information न दें। Correction या fresh cheque की जरूरत हो तो official bank channel से instructions लें, निजी agent से guaranteed clearance न खरीदें।
Cheque transit या clearing में lost होने पर RBI FAQ bank द्वारा beneficiary को तुरंत inform करने की बात कहती है, ताकि drawer को stop payment और related precautions के लिए बताया जा सके। Drawer और payee आपस में reference रखकर bank से follow-up करें। केवल private message के आधार पर दूसरा cheque जारी करके पहले instrument की स्थिति भूल जाना उचित नहीं।
Complaint और सुरक्षित Record
- Issuer के cheque details और PPS acknowledgement का readable record रखें।
- Payee के लिए deposit receipt, branch और transaction reference सुरक्षित रखें।
- Issue हो तो पहले संबंधित bank को factual complaint दें और reference लें।
- Bank reply और applicable grievance conditions के अनुसार आगे RBI complaint route देखें।
- PPS को payment guarantee, fund freeze या universal fraud insurance न समझें।
- नया cheque, cancellation या stop payment हो तो दोनों parties bank record का match करें।
RBI की original PPS notification CTS-grid dispute resolution में compliant cheques का महत्व बताती है। यह हर loss में automatic compensation या bank की unconditional liability का वादा नहीं। Specific dispute की facts, bank response और applicable policy जरूरी हैं। यहां आपके behalf पर complaint, payment, stop-payment instruction या cheque issue नहीं किया जा रहा।
अक्सर पूछे जाने वाले प्रश्न
क्या ₹50,000 से ऊपर PPS हमेशा Compulsory है?
RBI framework facility enable करने को कहता है; account holder discretion और bank-specific policy का अंतर समझें।
₹5 लाख पर क्या नियम है?
Banks ₹5 लाख और ऊपर इसे mandatory बना सकते हैं; अपने bank की current policy जांचें।
क्या PPS से Payment Guaranteed है?
नहीं। Funds, signature, account status और other clearing conditions अलग हैं।
क्या Amount बदलकर पास Signature कर सकते हैं?
RBI FAQ payee/amount changes के लिए fresh cheque leaf कहती है; routine alterations CTS में स्वीकार नहीं।
क्या RBI ने केवल Black Ink तय की है?
FAQ कोई specific ink colour prescribe नहीं बताती; permanent image-friendly writing और bank instructions देखें।
क्या Deposit के एक घंटे में हर Cheque Credit होगा?
नहीं। Successful settlement के बाद की release condition को deposit से universal one-hour guarantee न बनाएं।
Official links और मूल स्रोत
- RBI January 2026 Cheque Clearing FAQs: Positive Pay, CTS और customer precautions
- RBI 25 September 2020: Positive Pay System for CTS, मूल notification
- RBI: Cheque validity को तीन महीने करने का मूल निर्देश
Official स्रोत जांच: 16 नवंबर 2026। आगे के संशोधन और संबंधित authority के current निर्देश लागू होंगे।
प्रस्तुति और संकलन: Ashok Nayak | Sarkari Result Digital