NSC Savings Guide: ₹1,000 जमा, 5-Year Maturity, Joint Account और Closure के नियम NEW
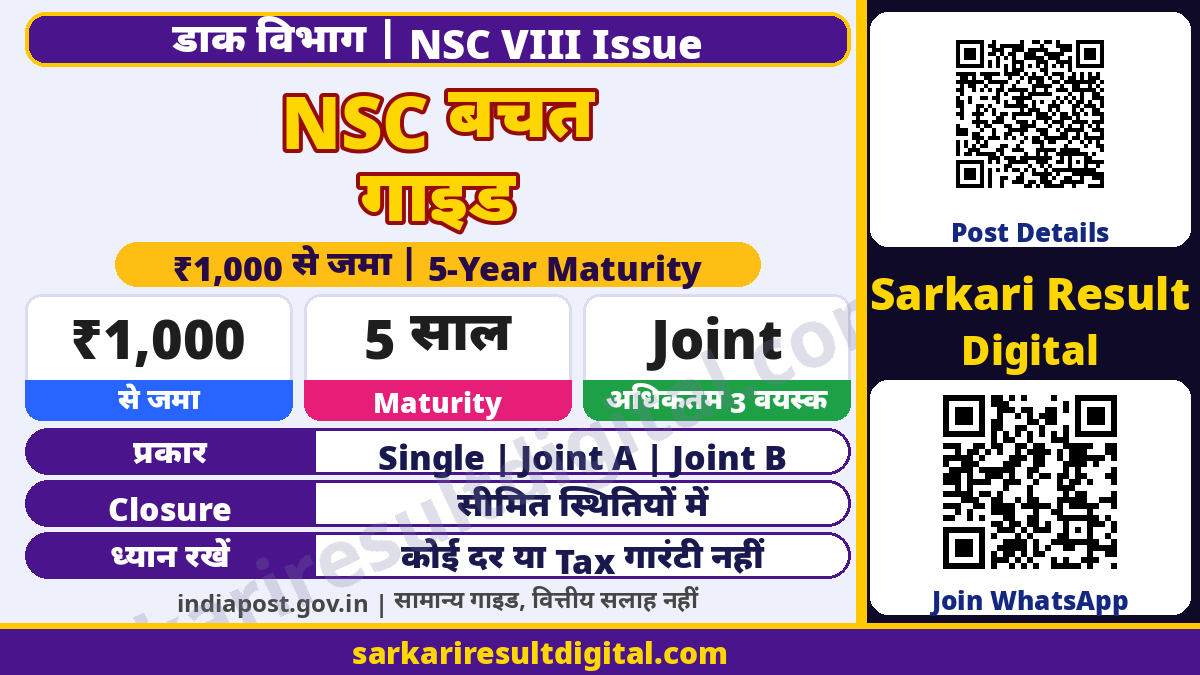
सरकारी स्रोत जांच: 9 नवंबर 2026. National Savings Certificates यानी NSC (VIII Issue) पांच साल की छोटी बचत योजना है। इसमें जमा आपकी अपनी रकम है, सरकारी मुफ्त सहायता या हर महीने मिलने वाला भुगतान नहीं। कम से कम ₹1,000 से खाता खोला जा सकता है। बीच में पैसे की जरूरत होने पर सामान्य मनमर्जी Withdrawal उपलब्ध नहीं है, इसलिए निवेश से पहले Maturity और अपवादों में Closure का अंतर समझना जरूरी है।
यह सामान्य नियमों की Guide है, व्यक्तिगत निवेश/Tax सलाह या निश्चित Return का विज्ञापन नहीं। यहां 2019 की पुरानी Table को आज के खाते की वर्तमान ब्याज दर या भुगतान राशि नहीं बताया गया है।
NSC की मुख्य बातें
| विषय | सही जानकारी |
| सरकारी योजना | National Savings Certificates (VIII Issue) |
| न्यूनतम जमा | ₹1,000; अधिक रकम ₹100 के गुणकों में |
| अधिकतम जमा | योजना में अधिकतम सीमा नहीं; Tax कटौती की सीमा अलग विषय |
| Maturity | जमा की तारीख से पांच साल |
| खाता प्रकार | Single Holder, Joint A और Joint B |
| Joint Account | अधिकतम तीन वयस्क; भुगतान संचालन विकल्प अलग |
| Premature Closure | केवल योजना में बताए अपवाद; तीन साल पर सामान्य निकासी नहीं |
| Pledge | आवेदन, स्वीकार्य संस्था की सहमति और Accounts Office प्रक्रिया |
कौन NSC खाता खोल सकता है?
एक वयस्क अपने लिए Single Holder Account खोल सकता है। अभिभावक नाबालिग या योजना में बताई गई श्रेणी के व्यक्ति की ओर से खाता खोल सकता है। दस वर्ष की आयु प्राप्त नाबालिग अपने नाम से भी खाता खोल सकता है। Joint Account अधिकतम तीन वयस्कों के नाम से हो सकता है। आवेदन में सही नाम, जन्मतिथि और संबंधित अभिभावक का विवरण दें।
योजना एक व्यक्ति को कई खाते खोलने की अनुमति देती है। फिर भी अधिक खाते खोलने से किसी के लिए अपने आप अतिरिक्त Tax लाभ नहीं बनता। अलग खातों की जमा तारीख, रकम, Nomination और Maturity रिकॉर्ड संभालें।
Single, Joint A और Joint B का अंतर
| प्रकार | भुगतान व्यवस्था |
| Single Holder | व्यक्ति या पात्र नाबालिग/अभिभावक वाला खाता |
| Joint A | अधिकतम तीन वयस्क; सभी को संयुक्त भुगतान या Survivor/Survivors |
| Joint B | अधिकतम तीन वयस्क; किसी एक Holder को भुगतान या Survivor/Survivors |
Joint A और Joint B में केवल नाम जोड़ना नहीं, भुगतान का अधिकार भी अलग है। आवेदन से पहले समझें कि कौन हस्ताक्षर करेगा और Survivor स्थिति में कौन सा नियम होगा। बैंक/डाकघर को गलत विकल्प देकर बाद में केवल मौखिक सहमति पर निर्भर न रहें।
जमा और पांच साल की Maturity
कम से कम ₹1,000 तथा उसके ऊपर ₹100 के गुणकों में जमा हो सकती है। सरकारी योजना में जमा की अधिकतम सीमा नहीं है और एक से अधिक खाते संभव हैं। इसका अर्थ बिना सीमा Tax deduction, सभी के लिए एक जैसी निवेश उपयुक्तता या किसी तीसरे व्यक्ति के पैसे का अनियंत्रित संचालन नहीं है।
Maturity जमा की तारीख से पांच साल पूरे होने पर है। भुगतान के लिए निर्धारित आवेदन Accounts Office में देना होता है। Passbook/Deposit Receipt, नाम, खाता पहचान और जमा की तारीख अपने रिकॉर्ड से मिलाएं। किसी Calendar Year के खत्म होते ही हर खाता Maturity पर नहीं पहुंचता।

ब्याज का Accrual और नकद भुगतान अलग हैं
मूल योजना के अनुसार प्रत्येक वर्ष के अंत में ब्याज Accrue होता है। चौथे वर्ष के अंत तक Accrued Interest पुनर्निवेश माना जाकर मूल राशि में जुड़ता है। मांग करने पर Accounts Office Annual Accrual का Certificate दे सकता है। इसका अर्थ यह नहीं कि हर साल ब्याज नकद निकाल सकते हैं।
नई जमा के लिए लागू दर, Opening Date और बाद के संशोधन देखें। 2019 Gazette में लिखे पुराने ₹1,000 के Maturity Amount और सालाना Table को नए खाते की आज की गणना मानना सही नहीं है। इस Guide में Current Rate, Maturity Projection या Tax Return Calculation शामिल नहीं है।
समय से पहले बंद करना: केवल निर्धारित अपवाद
सरकारी नियम 7 के अनुसार NSC Maturity से पहले सामान्य जरूरत, खर्च या बेहतर दर मिलने पर बंद करने की सुविधा नहीं देता। अपवादों में Single Account Holder की मृत्यु अथवा Joint Account में किसी/सभी Holders की मृत्यु, योजना के अनुरूप Gazetted Officer Pledgee द्वारा Forfeiture और Court Order शामिल हैं। संबंधित Claim/Order/दस्तावेज Accounts Office जांचता है।
एक साल या तीन साल की अवधि के लिए Closure Payment की Table दिखने से सामान्य Withdrawal का अधिकार नहीं बनता। पहले अपवाद की पात्रता जरूरी है। अपवाद में पहले साल के भीतर केवल Principal, एक साल बाद लेकिन तीन साल से पहले लागू Savings Account Rate और तीन साल बाद संबंधित Table की व्यवस्था है। भुगतान वास्तविक खाते की तारीख और लागू नियमों से निकलेगा। यहां पुरानी Table की राशि प्रकाशित नहीं की गई है।
Pledge का मतलब Loan मंजूरी नहीं
योजना के अनुसार खाते को Security के रूप में Pledge/Transfer करने का विकल्प आवेदन और Pledgee की Acceptance Letter के साथ है। स्वीकार्य संस्थाओं में नियम में बताई Government Authority, RBI, Scheduled/Cooperative Bank, निर्दिष्ट संस्था/कंपनी तथा अन्य पात्र Pledgees हैं। हर निजी व्यक्ति को Certificate सौंपना इस प्रक्रिया का विकल्प नहीं है।
Pledge से Loan अपने आप मंजूर नहीं होता। ऋणदाता की स्वीकृति, ब्याज, सीमा और समझौता अलग हैं। Accounts Office Record में Transfer as Security दर्ज होता है; वापस Transfer की प्रक्रिया भी अनुमति और लिखित Authority से होती है। नाबालिग के खाते पर अभिभावक की अतिरिक्त पुष्टि की शर्तें हैं।
Nomination और मृत्यु के बाद Claim
Nomination सही दर्ज कराएं और उसका रिकॉर्ड लें। Holder की मृत्यु पर Nominee/Legal Heir को संबंधित आवेदन, मृत्यु प्रमाण तथा अन्य मांगे गए दस्तावेज देने पड़ सकते हैं। Joint Account में Survivor और Nomination को एक ही बात न मानें। मृत्यु के बाद खाते को आगे जारी रखना या बंद करना संबंधित पात्रता और नियमों पर निर्भर है।
पुरानी PDF के Claim दस्तावेज/रकम सीमा को हर भविष्य के मामले में अंतिम सूची न मानें। Current General Rules और Accounts Office से लागू प्रक्रिया लें। किसी निजी संदेश में पूरे KYC, बैंक विवरण या OTP साझा न करें।

आवेदन से पहले पांच जांच
- सरकारी Savings पेज और NSC Scheme PDF पढ़ें; अपनी Opening Date की लागू दर और नियम जांचें।
- Single/Joint A/Joint B का सही विकल्प और पांच साल की नकदी जरूरत समझें।
- नवीन Form, पहचान/पता, PAN/Aadhaar संबंधी लागू KYC तथा अभिभावक/नाबालिग के प्रमाण डाकघर से जांचें।
- जमा की रसीद/Passbook में रकम, नाम, तारीख, खाता प्रकार, Nomination और Maturity Date मिलाएं।
- अपवाद Closure/Pledge चाहिए तो पहले लिखित प्रक्रिया और वास्तविक भुगतान/ऋण शर्तें लें।
अक्सर पूछे जाने वाले सवाल
क्या तीन साल बाद कोई भी NSC बंद कर सकता है?
नहीं। तीन साल वाली Table केवल अनुमत अपवाद Closure की गणना है। सामान्य तीन साल की निकासी सुविधा नहीं है।
क्या हर महीने ब्याज मिलता है?
यह मासिक आय योजना नहीं है। Accrual/Reinvestment और Maturity Payment के नियम अलग हैं।
क्या तीन लोग संयुक्त खाता खोल सकते हैं?
हां, अधिकतम तीन वयस्कों के Joint A या Joint B विकल्प हैं। संचालन और Survivor नियम समझें।
क्या कोई अधिकतम जमा सीमा है?
योजना में अधिकतम जमा सीमा नहीं है। इसे असीमित Tax deduction न समझें।
क्या NSC दिखाने से Loan पक्का है?
नहीं। Pledge की अनुमति और ऋणदाता की Loan मंजूरी अलग चरण हैं।
सरकारी स्रोत और सीमा
- India Post: National Savings Certificates (VIII Issue) Scheme 2019, नियम 3–9
- India Post: Savings Schemes
व्यक्तिगत खाते की राशि, लागू संशोधन, Tax Regime और Claim के लिए संबंधित Accounts Office/उचित सलाहकार से पुष्टि करें। इस लेख में किसी का खाता खोला, पैसा जमा, Pledge या Loan आवेदन नहीं किया गया है।
संपादकीय श्रेय: Sarkari Result Digital | संचालक: Ashok Nayak