Post Office Savings Account Guide: ₹500 Minimum Balance, Joint Account और Silent Revival NEW
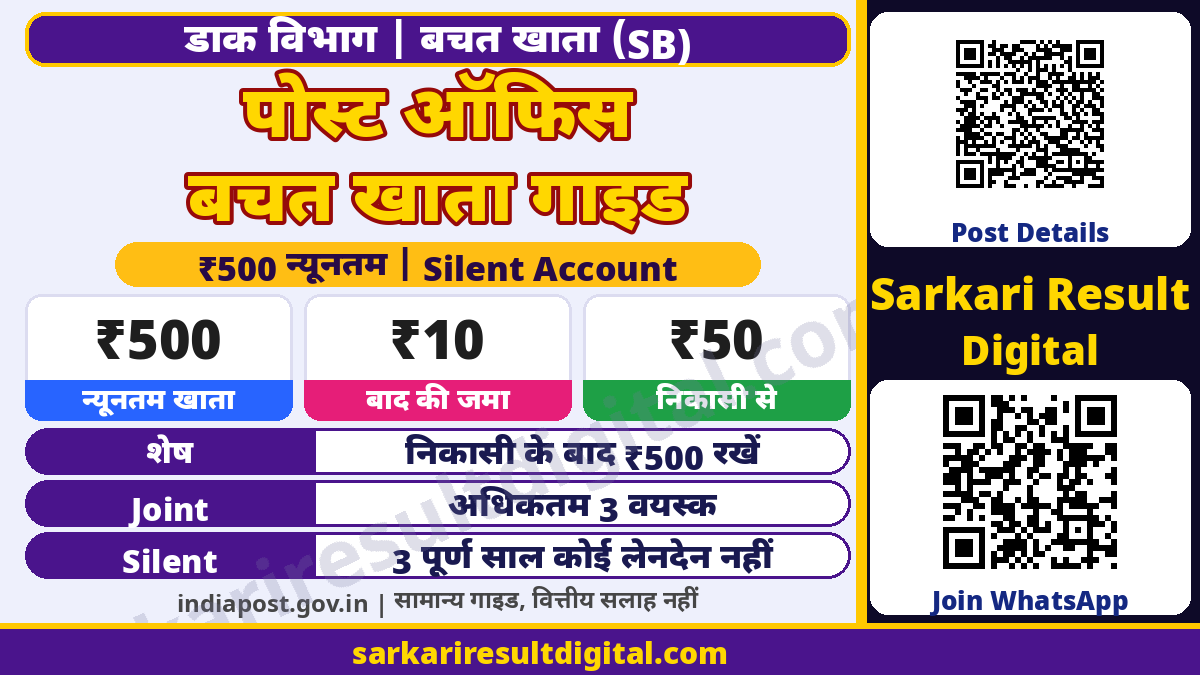
सरकारी स्रोत जांच: 9 नवंबर 2026. Post Office Savings Account यानी SB रोजमर्रा की बचत और उपलब्ध Banking सुविधाओं का खाता है। यह RD की मासिक किस्त या TD की चुनी अवधि वाली एक जमा नहीं है। खाता कम से कम ₹500 से खुलता है और निकासी के बाद न्यूनतम ₹500 बनाए रखने का नियम है। तीन पूर्ण साल कोई Deposit/Withdrawal न होने पर खाता Silent हो सकता है; केवल ब्याज Credit होना Transaction नहीं माना जाता।
यह सामान्य Guide है, वर्तमान ब्याज दर/सभी Service Charges की घोषणा या व्यक्तिगत बैंक खाते की जांच नहीं। पुराने 2019 नियमों के साथ 2023 का Joint Account और Withdrawal Form वाला संशोधन भी पढ़ा गया है।
मुख्य नियम एक जगह
| विषय | सरकारी नियम |
| खाता खोलने की न्यूनतम जमा | ₹500 |
| बाद की न्यूनतम जमा | ₹10 |
| निकासी | कम से कम ₹50; न्यूनतम ₹500 शेष बनाए रखें |
| अधिकतम जमा | योजना में अधिकतम सीमा नहीं |
| Joint Account | 2023 संशोधन के बाद अधिकतम तीन वयस्क |
| Single Account | एक व्यक्ति का केवल एक Single SB Account |
| Silent Account | तीन पूर्ण साल Deposit/Withdrawal नहीं |
| ब्याज Credit | Silent जांच में Transaction नहीं |
| Revival | आवेदन और Accounts Office की Due Process जरूरी |
पात्रता और Joint Account का नया नियम
वयस्क अकेले खाता खोल सकता है। अभिभावक नाबालिग या योजना में बताई संबंधित श्रेणी के व्यक्ति की ओर से खाता खोल सकता है। दस वर्ष की आयु प्राप्त नाबालिग अपने नाम से भी खाता खोल सकता है। उसी नाबालिग के नाम पर अभिभावक वाला और अपने नाम वाला दोनों प्रकार का खाता एक साथ खोलने की मनमानी अनुमति नहीं है।
मूल 2019 PDF में Joint Account के लिए दो वयस्क लिखे हैं। लेकिन SB Order 16/2023 में G.S.R. 489(E) ने इसे अधिकतम तीन वयस्क कर दिया है। इसलिए पुरानी PDF की दो लोगों वाली पंक्ति को आज की अंतिम सीमा न मानें। Joint Balance में संबंधित हिस्सेदारी और Holder की मृत्यु के बाद Survivor के Single Account संबंधी शर्तें भी समझें।
₹500, ₹10 और ₹50 को अलग समझें
₹500 Opening Deposit और न्यूनतम शेष से जुड़ी रकम है। बाद की जमा कम से कम ₹10 है। Withdrawal कम से कम ₹50 का हो सकता है, लेकिन इससे Balance ₹500 से नीचे नहीं जाना चाहिए। सभी Deposit/Withdrawal पूरे रुपये में हैं। केवल खाते में ₹500 दिखना उसे पूरा निकाल लेने की सामान्य अनुमति नहीं है; खाता बंद करने का अंतिम Withdrawal अलग प्रक्रिया है।
उदाहरण के तौर पर ₹700 शेष होने पर ₹200 निकालना न्यूनतम शेष को ₹500 रखता है। यह केवल नियम समझाने का उदाहरण है, किसी वास्तविक खाते की उपलब्ध राशि या Transaction मंजूरी नहीं। Pending Entries, Hold, Charges या अन्य स्थिति खाते के रिकॉर्ड से जांचें।
Withdrawal Form में भी संशोधन है
2023 संशोधन में Passbook के साथ Government Savings Promotion General Rules 2018 का Form-3, Application for Loan or Withdrawal, बताया गया है। केवल मूल योजना का पुराना Form-2 देखकर उसी को Current Withdrawal Form कहना सही नहीं। डाकघर से वर्तमान उपलब्ध Form और हस्ताक्षर/सत्यापन की आवश्यकता लें।
Cheque या Electronic Means से निकासी उपलब्ध Balance और न्यूनतम शेष के अधीन हो सकती है। खाता खुलते ही हर ग्राहक को सभी Digital सुविधाएं स्वतः सक्रिय मिलेंगी, ऐसा दावा नहीं है। अलग सुविधा के लिए Activation और लागू शर्तें देखें।

ब्याज की गणना और Passbook का रिकॉर्ड
मूल Scheme के अनुसार महीने की दस तारीख की समाप्ति से महीने के अंत तक खाते का सबसे कम Balance ब्याज गणना के लिए महत्वपूर्ण है। ब्याज साल के अंत में Calculate/Credit होता है। संबंधित अवधि में शेष ₹500 से नीचे होने पर उस महीने के ब्याज पर असर का प्रावधान है। हर Deposit को पूरे महीने के लिए ब्याज मिलना जरूरी नहीं।
यहां 2019 PDF की Rate को आज की Current Rate नहीं बताया गया है। चालू सरकारी अधिसूचना और खाते के रिकॉर्ड से दर, Credit और किसी Adjustment की पुष्टि लें। खाते का Balance Passbook/Statement से मिलाएं; केवल भुगतान भेजे जाने का Screenshot हमेशा Credit का प्रमाण नहीं है।
तीन साल बाद Silent Account कब होता है?
जिस खाते में तीन पूर्ण साल Deposit या Withdrawal नहीं हुआ, वह Silent Account माना जाता है। नियमित Interest Credit को Transaction नहीं माना जाता। इसलिए सालाना ब्याज दिखने का अर्थ यह नहीं कि खाता Silent होने से बच गया। अवधि को वास्तविक आखिरी Deposit/Withdrawal Date से संबंधित Accounts Office के रिकॉर्ड में जांचें।
Silent खाते में Transaction से पहले Revival जरूरी है। Holder को आवेदन करना है और Accounts Office की Due Process पूरी करनी है। पहचान, पता और अन्य वर्तमान KYC की जांच मांगी जा सकती है। इसे कोई छोटा Online Button दबाकर अपने आप चालू हो जाने का वादा न मानें।
Minimum Balance, Charges और Account Closure
कम शेष वाले खाते पर मूल नियम में Account Maintenance Fee और Nil होने पर Closure का प्रावधान है। लेकिन अलग स्थितियों और बाद के लागू आदेशों को पढ़े बिना हर ग्राहक पर एक ही Current Charge लागू बताना सही नहीं। यह Guide सभी मौजूदा Service Charges की सूची नहीं है। किसी कटौती पर संबंधित Entries, Charge का आधार और लागू आदेश डाकघर से लें।
खाता अंतिम रूप से बंद करना साधारण ₹50 Withdrawal से अलग है। योजना के अनुसार Passbook, उपलब्ध Unused/Part-used Cheque Book और निर्धारित Closure Application जमा करके प्रक्रिया की जाती है। Digital सुविधा और बकाया/लंबित लेनदेन का निपटारा पूछें। किसी निजी व्यक्ति को OTP या Login देकर खाता बंद न कराएं।

खाता खोलने या Revival की तैयारी
- India Post का सरकारी Savings पेज और SB Scheme तथा 2023 संशोधन पढ़ें।
- नवीन Form, पहचान/पता प्रमाण, PAN/Aadhaar संबंधी लागू KYC, फोटो और Nomination की जानकारी डाकघर से लें। नाबालिग/अभिभावक के प्रमाण अलग तैयार रखें।
- Single या Joint विकल्प चुनें; पहले से Single SB Account होने की बात न छिपाएं।
- Opening Deposit और रसीद/Passbook लें। नाम, Account Number, Balance और Nomination रिकॉर्ड मिलाएं।
- Silent खाते के मामले में आखिरी Deposit/Withdrawal तारीख, वर्तमान स्थिति और Revival के दस्तावेज पूछें; Due Process के बाद Active स्थिति की पुष्टि लें।
- Internet Banking/ePassbook जैसी सुविधा अलग से उपलब्ध और सक्रिय हो तो Official Route इस्तेमाल करें। OTP या पूरी Passbook सार्वजनिक Comment में न भेजें।
SB, RD और TD में फर्क
| उत्पाद | मुख्य अंतर |
| SB Savings Account | जमा/निकासी, न्यूनतम शेष और उपलब्ध Banking सुविधाएं |
| RD | निश्चित मासिक किस्तें और अपनी अवधि/Default नियम |
| TD | एक जमा और चुनी 1/2/3/5 वर्ष अवधि |
| NSC | पांच साल की बचत और सीमित अपवाद Premature Closure |
अक्सर पूछे जाने वाले सवाल
क्या Joint Account में केवल दो लोग हो सकते हैं?
2023 G.S.R. 489(E) ने सीमा अधिकतम तीन वयस्क कर दी है। पुराने PDF और संशोधन दोनों साथ पढ़ें।
क्या ₹500 पूरा निकाल सकते हैं?
सामान्य Withdrawal के बाद ₹500 Minimum Balance बनाए रखना है। अंतिम Closure अलग आवेदन से है।
क्या ब्याज आने से Silent Account नहीं होगा?
नहीं। Interest Credit को Transaction नहीं माना जाता। तीन पूर्ण साल Deposit/Withdrawal न होने का नियम है।
Revival कौन करेगा?
Holder के आवेदन और आवश्यक प्रक्रिया के बाद Accounts Office। इस लेख से किसी खाते को Active नहीं किया गया है।
क्या ePassbook सभी उत्पादों का पूरा Statement दिखाता है?
सरकारी Savings पेज उपलब्ध सेवाओं और चरणबद्ध सुविधा का अंतर बताता है। अपने खाते और स्क्रीन पर उपलब्ध विकल्प देखें, हर उत्पाद के लिए समान सुविधा का दावा न करें।
सरकारी स्रोत और सीमा
- India Post: Post Office Savings Account Scheme 2019
- India Post: SB Order 16/2023, G.S.R. 489(E), Joint Account और Withdrawal संशोधन
- India Post: Savings Schemes, Net Banking और ePassbook जानकारी
लागू बाद के संशोधन, Current Rate/Charges और वास्तविक खाते की स्थिति Accounts Office से जांचें। कोई निजी खाता खोला, KYC Upload, पैसा जमा/निकासी या Revival आवेदन नहीं किया गया है।
संपादकीय श्रेय: Sarkari Result Digital | संचालक: Ashok Nayak