Post Office MIS Guide: ₹1,000 Deposit, Monthly Interest, Joint Limit और Closure के नियम NEW
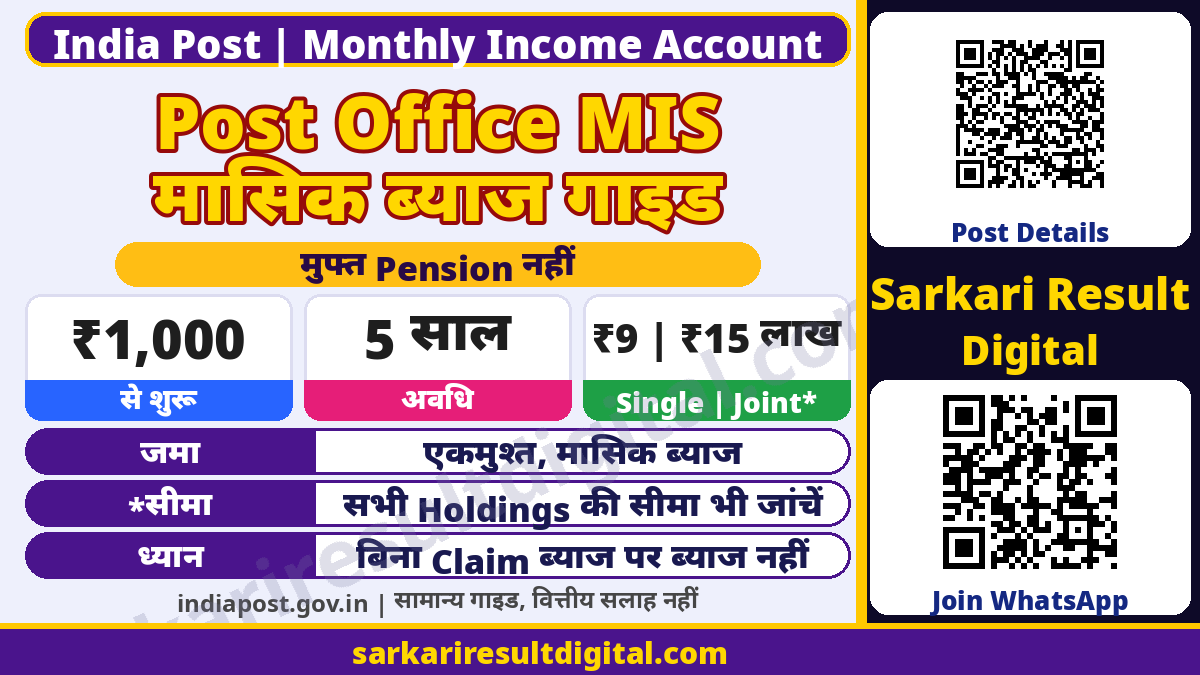
सरकारी स्रोत जांच: 9 नवंबर 2026. Post Office Monthly Income Account यानी MIS में एकमुश्त जमा के आधार पर मासिक ब्याज मिलता है। इसे सरकार की मुफ्त मासिक सहायता, Pension या हर महीने नई किस्त जमा करने वाली RD न समझें। खाते की मूल अवधि पांच साल है। ब्याज मिलना और जमा मूलधन वापस मिलना अलग चरण हैं।
MIS के मुख्य नियम एक नजर में
| विषय | नियम और जरूरी बात |
|---|---|
| योजना | National Savings (Monthly Income Account) Scheme, 2019 और लागू संशोधन |
| न्यूनतम जमा | ₹1,000; आगे ₹1,000 के गुणक |
| जमा का तरीका | एक खाते में एक ही Deposit |
| अधिकतम सीमा | Single ₹9 लाख; Joint ₹15 लाख, साथ में व्यक्ति की सभी MIS Holdings की सीमा जांचें |
| मूल अवधि | खाता खोलने की तारीख से 5 साल |
| ब्याज | मासिक भुगतान; बिना Claim छोड़े ब्याज पर अतिरिक्त ब्याज नहीं |
| समय से पहले बंद | एक साल पूरा होने के बाद, लागू कटौती के साथ |
कौन खाता खोल सकता है?
मूल Scheme में Single Adult, अधिकतम तीन वयस्कों का Joint Account, दस वर्ष की आयु पूरी कर चुका Minor, तथा Minor या अस्वस्थ मस्तिष्क वाले व्यक्ति की ओर से Guardian का प्रावधान है। Minor से जुड़े KYC और संचालन का तरीका Accounts Office से जांचें। Joint Account खोलना सभी सदस्यों को अलग-अलग पूरी Joint Limit देने जैसा नहीं है।
₹9 लाख और ₹15 लाख की सीमा कैसे समझें?
मार्च 2023 के संशोधन से Single Account की अधिकतम राशि ₹9 लाख और Joint Account की राशि ₹15 लाख हुई। जुलाई 2023 के संशोधन ने सभी खातों को जोड़कर देखने वाले नियम की पुरानी राशि भी बदली। इसलिए केवल पुराना 2019 PDF पढ़कर ₹4.5 लाख और ₹9 लाख की पुरानी सीमा न अपनाएं।
एक व्यक्ति के कई Single और Joint MIS खाते हों तो उसकी पूरी Holding की जांच जरूरी है। मूल Scheme के अनुसार दो वयस्कों वाले Joint Account में हिस्सेदारी आधी और तीन वयस्कों वाले खाते में एक-तिहाई मानकर व्यक्तिगत सीमा देखी जाती है। नई Passbook बन जाने से पुरानी Holdings गायब नहीं हो जातीं। अतिरिक्त जमा होने पर उसे नियमित अनुमत MIS Deposit समझकर ज्यादा Return की गणना न करें।

मासिक Interest का मतलब मूलधन की किस्त नहीं
ब्याज Deposit की तारीख से एक महीना पूरा होने पर देय होता है। हर महीने मिलने वाली रकम मूलधन की वापसी नहीं है। मूलधन सामान्य रूप से पांच वर्ष की अवधि पूरी होने पर Closure प्रक्रिया में मिलता है। ब्याज की सही राशि खाता खोलने के दिन लागू Rate और वास्तविक Deposit से तय होगी। इस Guide में कोई Current Rate या निश्चित Monthly Income Calculator नहीं दिया गया है।
मासिक ब्याज Claim नहीं किया तो उस बकाया ब्याज पर Scheme के तहत अतिरिक्त ब्याज नहीं मिलता। Payment Day रविवार या अवकाश होने की स्थिति के लिए Scheme में अलग नियम है। 29, 30 या 31 तारीख की जमा के अगले महीने वह तारीख न होने पर भी विशेष भुगतान प्रावधान है। ऐसे खाते में पहली देय तारीख Passbook और Accounts Office से मिलाएं; हर महीने एक ही Calendar Date का बिना जांच वादा न करें।
Premature Closure: एक साल से पहले सामान्य निकासी नहीं
| विषय | नियम और जरूरी बात |
|---|---|
| एक साल पूरा होने से पहले | सामान्य Premature Closure का प्रावधान नहीं |
| एक साल के बाद, तीन साल की अवधि की समाप्ति तक | जमा राशि का 2% काटकर बाकी भुगतान |
| तीन साल की समाप्ति के बाद, पांच साल से पहले | जमा राशि का 1% काटकर बाकी भुगतान |
| पांच साल पूरे होने पर | Maturity Closure का आवेदन; कटौती वाली Premature प्रक्रिया से अलग |
ये कटौतियां जमा मूलधन के प्रतिशत हैं, केवल किसी महीने के ब्याज के प्रतिशत नहीं। समय से पहले बंद करने की जरूरत हो तो अपना वास्तविक Deposit Date, Closure Date और लागू नियम लिखित रूप में समझें। अनुमान लगाकर यह न मानें कि मासिक ब्याज मिलने से मूलधन कभी भी पूरा निकाला जा सकता है।

Maturity और मृत्यु की स्थिति अलग हैं
पांच साल बाद Form-3 के माध्यम से Closure आवेदन का प्रावधान है। जमा राशि और देय Interest की पुष्टि Accounts Office करेगा। केवल अवधि पूरी होने से बिना प्रक्रिया हर खाते की राशि किसी दूसरी Scheme में स्वतः बदलने का दावा सही नहीं है।
यदि Account Holder की मृत्यु Maturity से पहले हो जाए तो General Rules के अनुसार Claim और Closure का प्रावधान है। Nominee या Legal Heir को दस्तावेज देने पड़ सकते हैं। सामान्य Premature Closure की तालिका को Death Claim पर बिना जांच न लागू करें। वास्तविक दावे के लिए Accounts Office से आवश्यक Form और प्रमाण लें।
खाता खोलने से पहले अपनी तैयारी
- अपने नाम, जन्मतिथि, पते और पहचान के प्रमाण तैयार रखें। Aadhaar, PAN और अन्य KYC की लागू जरूरत Accounts Office से जांचें। किसी निजी व्यक्ति को OTP या खाते की Login जानकारी न दें।
- यदि पहले से इसी Scheme में खाते हैं, तो सभी खातों की Passbook और जमा राशि की जानकारी साथ लें। केवल नए खाते की राशि देखकर अधिकतम सीमा तय न करें।
- Nomination और Joint Holding के विकल्प सही तरह भरें। Nominee बनाना, Joint Holder बनना और किसी व्यक्ति का Guardian होना अलग व्यवस्थाएं हैं।
- Form में Deposit, Interest Credit का तरीका, नाम और Signature जांचकर जमा करें। जमा की रसीद और Passbook लें; Account Number और जमा तारीख मिलाएं।
इस लेख से कोई खाता नहीं खुलता। वास्तविक KYC, पात्रता और राशि की जांच संबंधित Post Office या अधिकृत Accounts Office करेगा। यह जानकारी समझने की Guide है, व्यक्तिगत निवेश या कर सलाह नहीं।
अक्सर पूछे जाने वाले सवाल
क्या MIS में हर महीने ₹1,000 जमा करना पड़ता है?
नहीं। इस Scheme में खाते में एक Deposit होता है। Monthly शब्द ब्याज भुगतान के लिए है, मासिक RD किस्त के लिए नहीं।
क्या Joint Account में हर व्यक्ति ₹15 लाख अपना मान सकता है?
नहीं। Joint की कुल सीमा और प्रत्येक व्यक्ति की Single/Joint Holdings की गणना अलग जांचनी है। दो या तीन सदस्यों की हिस्सेदारी Scheme के नियम से देखी जाती है।
क्या मासिक ब्याज न लेने पर Compounding बढ़ेगी?
नहीं। Scheme के अनुसार बिना Claim मासिक ब्याज पर अतिरिक्त ब्याज नहीं मिलता।
क्या एक साल बाद बिना कटौती पूरा पैसा मिलेगा?
नहीं। पांच साल से पहले सामान्य Closure में समय के अनुसार 2% या 1% Deposit कटौती का नियम है।
क्या यह मुफ्त सरकारी Monthly Pension है?
नहीं। यह अपनी जमा राशि पर ब्याज देने वाला Savings Account है; मुफ्त Benefit या नौकरी का भुगतान नहीं।
सरकारी स्रोत और नियम की जांच
- India Post: मूल Monthly Income Scheme 2019
- India Post: मार्च 2023 Deposit Limit संशोधन
- India Post: जुलाई 2023 Aggregate Limit संशोधन
पुराने मूल Scheme PDF में लिखी राशि या ब्याज दर को आज की दर न मानें। नीचे जुड़े संशोधनों को साथ पढ़ना जरूरी है। इस लेख में वर्तमान Interest Rate, निश्चित मासिक रकम या Tax Saving का सार्वभौमिक दावा नहीं किया गया है। खाता खोलने के दिन लागू अधिसूचना और अपने खाते की शर्तें जांचें।
संपादकीय तैयारी: Ashok Nayak | Sarkari Result Digital. ऊपर दिए सरकारी नियम पढ़कर जानकारी तैयार की गई है। व्यक्तिगत स्थिति में Accounts Office से पुष्टि करें।