RBI e-Mandate Guide: 24 घंटे Pre-Debit Notice, ₹15,000/₹1 लाख AFA सीमा और Payment Opt-out के नियम NEW
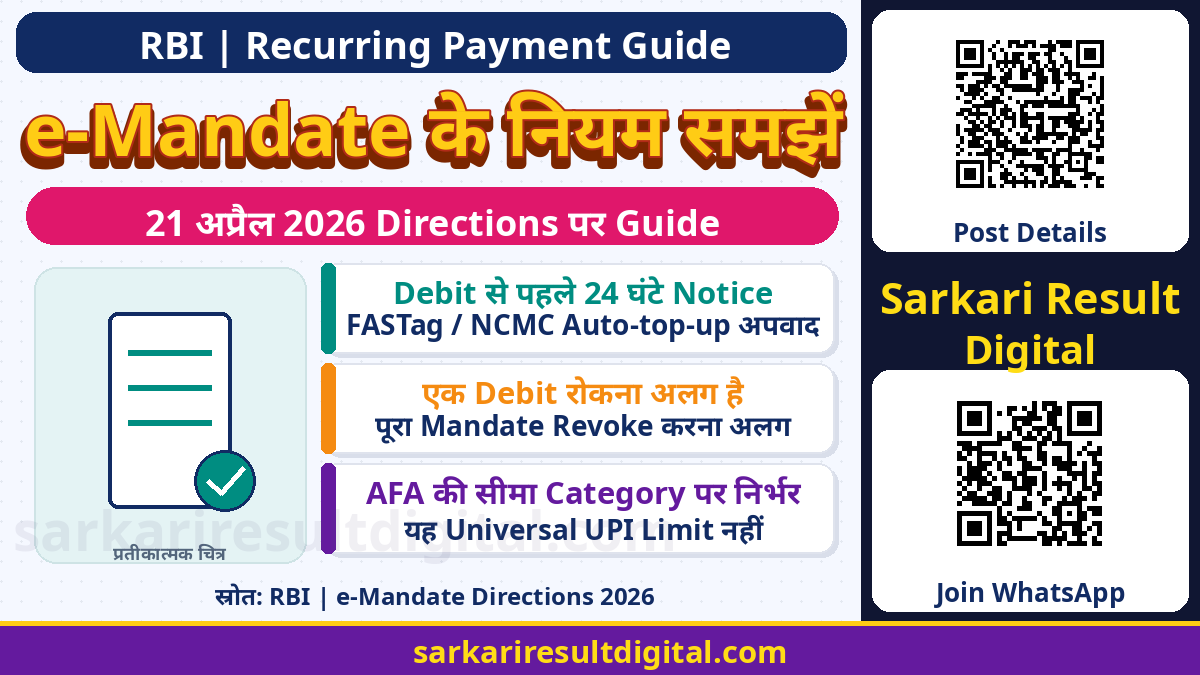
RBI e-Mandate Recurring Payment Guide: किसी subscription या दूसरे recurring payment के लिए mandate देना और हर debit से पहले अलग से payment करना एक जैसी प्रक्रिया नहीं है। लेकिन auto-debit का अर्थ यह भी नहीं कि customer के पास जानकारी लेने, किसी debit से opt-out करने या mandate वापस लेने का रास्ता नहीं है। सही नियम समझने के लिए payment का प्रकार और लागू authentication अलग पहचानना जरूरी है।
यह गाइड RBI के 21 अप्रैल 2026 के Digital Payments – E-mandate Framework, 2026 पर आधारित है। ये consolidated directions तत्काल प्रभाव से जारी हुई थीं और इनमें 2019 से 2024 तक के सूचीबद्ध पुराने circulars repealed बताए गए हैं। इसलिए पुराने ₹2,000 या ₹5,000 के article को current limit मानकर लागू न करें। यह जानकारी नियम समझने के लिए है; किसी व्यक्ति के mandate को यहां बनाया, बदला या cancel नहीं किया गया है।
Framework किन payments पर लागू है?
RBI directions घरेलू और cross-border recurring transactions के लिए cards, PPI और UPI का उल्लेख करती हैं। यह दायरा पढ़ना महत्वपूर्ण है। किसी सामान्य one-time UPI transfer की पूरी limit policy, हर bank standing instruction या किसी loan agreement की सभी शर्तों को इसी एक दस्तावेज से तय नहीं किया जा सकता।
अपने record में देखें कि payment किस instrument पर है, merchant कौन है और mandate reference क्या है। App का familiar logo या SMS में केवल auto-pay लिखा होना पर्याप्त विवरण नहीं। जरूरत हो तो issuer के official support से payment arrangement की पहचान स्पष्ट करें।
| विषय | क्या देखें? |
|---|---|
| मूल निर्देश | 21 अप्रैल 2026, RBI consolidated e-mandate framework |
| दायरा | Cards / PPI / UPI से recurring payments |
| भौगोलिक सीमा | Domestic तथा cross-border recurring transactions |
| मुख्य पक्ष | Customer, issuer और merchant |
| यह क्या नहीं? | हर one-time UPI payment की universal limit guide |
Registration और पहले payment में AFA
Mandate की one-time registration अतिरिक्त authentication अर्थात AFA के सफल validation के बाद होनी चाहिए। पहला transaction भी AFA मांगता है। यदि पहला transaction registration के साथ ही process हो रहा है, तो दोनों के लिए AFA combine किया जा सकता है।
इसका अर्थ यह नहीं कि कोई भी recurring debit बिना पहले authorization के शुरू हो सकता है। साथ ही AFA को केवल एक खास OTP screen का पर्याय न मानें। अपने issuer की वैध authentication प्रक्रिया का ही उपयोग करें और किसी caller या agent को OTP, PIN या password न बताएं।

Validity और fixed-variable mandate का अंतर
हर registered mandate में validity period होना चाहिए। Issuer को validity बदलने या mandate किसी भी समय वापस लेने की सुविधा देनी है और registration के समय इसकी जानकारी स्पष्ट बतानी है। Mandate की तारीख, अवधि और merchant reference को सुरक्षित रखना आगे की जांच में काम आता है।
Mandate fixed amount का हो सकता है या RBI की overall cap के अधीन variable amount का। Variable mandate में customer को किसी recurring transaction का maximum value निर्धारित करने की सुविधा होनी चाहिए। यह maximum value और किसी merchant के वास्तविक invoice की रकम अलग चीजें हैं।
24 घंटे पहले notice में क्या होना चाहिए?
सामान्य नियम में issuer को actual charge या debit से कम-से-कम 24 घंटे पहले pre-transaction notification भेजना है। Customer को उपलब्ध विकल्पों में SMS, email आदि notification mode चुनने और बदलने की सुविधा मिलनी चाहिए। Contact details और notice mode सही रखना इसलिए जरूरी है।
Notice में कम-से-कम merchant का नाम, amount, debit की तारीख/समय, mandate reference और debit का कारण होना चाहिए। किसी अस्पष्ट message पर केवल link दबाकर credentials न भरें। पहले अपने official app या issuer के सत्यापित channel में record देखें।
| विषय | क्या देखें? |
|---|---|
| कब? | Actual debit से कम-से-कम 24 घंटे पहले, सामान्य नियम |
| किसका debit? | Merchant का नाम |
| कितना और कब? | Amount तथा debit date/time |
| कौन सा mandate? | Reference number और registered mandate का कारण |
| Mode | उपलब्ध SMS/email आदि में चयन/बदलाव की सुविधा |
FASTag और NCMC में खास exception
RBI के इसी framework में FASTag और National Common Mobility Card यानी NCMC balance के auto-replenishment के लिए registered mandate को pre-transaction notification की requirement से छूट है। इसलिए हर recurring debit के लिए बिना exception 24 घंटे notice का दावा सही नहीं है।
यह exception सभी FASTag-related fees, हर transport payment या बाकी subscriptions पर अपने-आप लागू नहीं होता। इसी तरह notice की छूट को पूरे framework, authentication या grievance व्यवस्था से छूट न समझें। अपने actual mandate का purpose और instrument issuer से स्पष्ट करें।

एक payment रोकना और पूरा mandate वापस लेना
Directions customer को किसी particular transaction या पूरे mandate से opt-out की सुविधा देती हैं। Particular debit से opt-out का उद्देश्य उस debit को रोकना है; mandate withdrawal का असर आगे के recurring arrangement पर पड़ता है। कौन सा action चुना है, उसकी confirmation ध्यान से पढ़ें।
ऐसे opt-out, mandate modification और withdrawal में issuer द्वारा AFA validation जरूरी है। केवल merchant app uninstall कर देना, card की plastic copy काट देना या support को अस्पष्ट message भेजना mandate withdrawal की पुष्टि नहीं है। Official confirmation और reference संभालें।
| विषय | क्या देखें? |
|---|---|
| Particular transaction opt-out | एक संबंधित debit को लेकर निर्णय |
| Mandate withdrawal | पूरे recurring mandate को वापस लेना |
| Modification | Validity या mandate details बदलना |
| Authentication | Issuer द्वारा AFA validation |
| Record | Confirmation/reference सुरक्षित रखें |
₹15,000 की सामान्य सीमा क्या बताती है?
Framework में recurring transactions को प्रति transaction ₹15,000 तक बिना AFA authorize करने की अनुमति है। इससे ऊपर सामान्य श्रेणी के transaction में AFA लागू होता है। इसे ₹15,000 मुफ्त सहायता, हर महीने अनिवार्य कटौती या सभी UPI payments की daily cap न समझें।
Registration और पहला transaction अलग AFA requirement रखते हैं। इसलिए सामान्य subsequent debit की बिना-AFA सीमा को पहले payment पर बिना जांच लागू न करें। Merchant का bill, customer का mandate maximum और applicable authentication को अलग-अलग पढ़ें।
किन तीन categories में ₹1 लाख सीमा है?
Insurance premiums, mutual fund subscriptions और credit card bill payments के लिए directions ₹1,00,000 प्रति transaction तक बिना AFA payment की अनुमति देती हैं। यह विशेष category-based सीमा है। हर OTT, shopping subscription, rent, school fee या दूसरी recurring payment को इस छूट में रखना सही नहीं है।
यह सीमा bill waive होने, credit मिलने, mutual fund return या insurance claim मंजूर होने का वादा नहीं है। Article किसी financial product की खरीद या recommendation नहीं करता। Amount और category में संदेह हो तो issuer से लिखित clarification लें।
| विषय | क्या देखें? |
|---|---|
| सामान्य recurring payment | ₹15,000 प्रति transaction तक बिना AFA की अनुमति |
| Insurance premium | ₹1 लाख प्रति transaction तक विशेष सीमा |
| Mutual fund subscription | ₹1 लाख प्रति transaction तक विशेष सीमा |
| Credit card bill payment | ₹1 लाख प्रति transaction तक विशेष सीमा |
| सीमा का अर्थ | Authentication threshold, मुफ्त धन या universal payment cap नहीं |

Debit के बाद alert और grievance details
Issuer को debit के बाद भी notification भेजना है। इसमें merchant, amount, transaction date/time, transaction और mandate reference, debit का कारण तथा grievance redressal की जानकारी होनी चाहिए। केवल pre-debit message रखना और बाद की actual entry न देखना रिकॉर्ड अधूरा छोड़ सकता है।
यदि amount या merchant आपकी समझ से अलग हो, तो official issuer channel से तुरंत पूछें। Unauthorised transaction की स्थिति में अलग RBI customer-liability instructions लागू होती हैं, जिन्हें यह framework recurring mandates पर भी लागू बताता है। इस लेख से हर विवाद में automatic refund या निश्चित compensation घोषित नहीं किया जा रहा है।
Facility charge और merchant bill अलग हैं
Directions के अनुसार recurring transactions की e-mandate facility लेने के लिए customer से charge नहीं लिया जाना चाहिए। इसका अर्थ merchant का subscription, insurance premium, credit card dues या दूसरे genuine payable amount मुफ्त हो जाना नहीं है। Facility fee और underlying service price का अंतर रखें।
Card reissue होने पर existing e-mandates को reissued card से map किया जा सकता है। इसलिए नया card आने का मतलब हर पुराने mandate का स्वतः समाप्त होना मानना ठीक नहीं है। जिन services की जरूरत नहीं, उनके cancellation और mandate status को issuer तथा merchant के records में अलग स्पष्ट करें।
अपना record जांचने की व्यावहारिक सूची
Merchant name, mandate reference, validity, fixed या variable amount, chosen maximum और notification mode को एक जगह लिख लें। अगली debit सूचना को invoice या subscription terms से मिलाएं। कोई बदलाव करें तो confirmation, तारीख और support reference सुरक्षित रखें। यह checklist है, किसी bank की tested screen-by-screen प्रक्रिया नहीं।
Mandate रोकने से underlying contract या पहले से बन चुका genuine bill अपने-आप खत्म नहीं होता। किसी service को बंद करना हो तो merchant की applicable cancellation terms भी पढ़ें। यह सामान्य व्यावहारिक सावधानी है; किसी खास contract या disputed debt पर कानूनी निर्णय नहीं।
मूल नियम और इस लेख की सीमा
RBI की 21 अप्रैल 2026 directions और उसी तारीख की press release नीचे दी गई हैं। Current consolidated source में पुराने circulars के repeal की सूची भी है। इसलिए पुराने article का pipeline exception या पुराना threshold बिना current source पढ़े यहां नहीं जोड़ा गया है।
किसी व्यक्तिगत bank account, mandate screen, subscription, debit या refund को इस लेख के लिए access नहीं किया गया। अपने issuer की वर्तमान प्रक्रिया और case-specific सूचना जांचें। यह guide समझ बढ़ाती है, आपकी ओर से कोई payment action नहीं करती।
अक्सर पूछे जाने वाले प्रश्न
क्या हर auto-debit से 24 घंटे पहले message जरूरी है?
सामान्य e-mandate rule हां, लेकिन FASTag और NCMC auto-replenishment mandates को pre-debit notice से खास छूट है।
क्या registration बिना authentication हो सकती है?
Framework registration और पहले transaction के लिए AFA validation बताता है। साथ process होने पर AFA combine हो सकता है।
₹15,000 किसकी सीमा है?
यह सामान्य recurring transaction में बिना AFA authorization की प्रति-transaction सीमा है, universal UPI daily limit या मुफ्त लाभ नहीं।
₹1 लाख की छूट हर subscription पर है?
नहीं। Directions insurance premiums, mutual fund subscriptions और credit card bill payments की विशेष categories बताती हैं।
App uninstall करने से mandate बंद हो जाएगा?
इसे official withdrawal confirmation न मानें। Issuer के सही route से action और confirmation जांचें; withdrawal में AFA चाहिए।
क्या e-mandate facility मुफ्त होने से bill भी मुफ्त है?
नहीं। Facility charge न लेने का नियम underlying merchant service या dues को माफ नहीं करता।
Official Links और मूल स्रोत
Official स्रोत जांच: 17 नवंबर 2026। आगे के संशोधन और संबंधित authority के current निर्देश लागू होंगे।
प्रस्तुति और संकलन: Ashok Nayak | Sarkari Result Digital