Minimum Balance Charges Guide: 1 महीने का Notice, Shortfall के अनुपात और Negative Balance की सीमा NEW
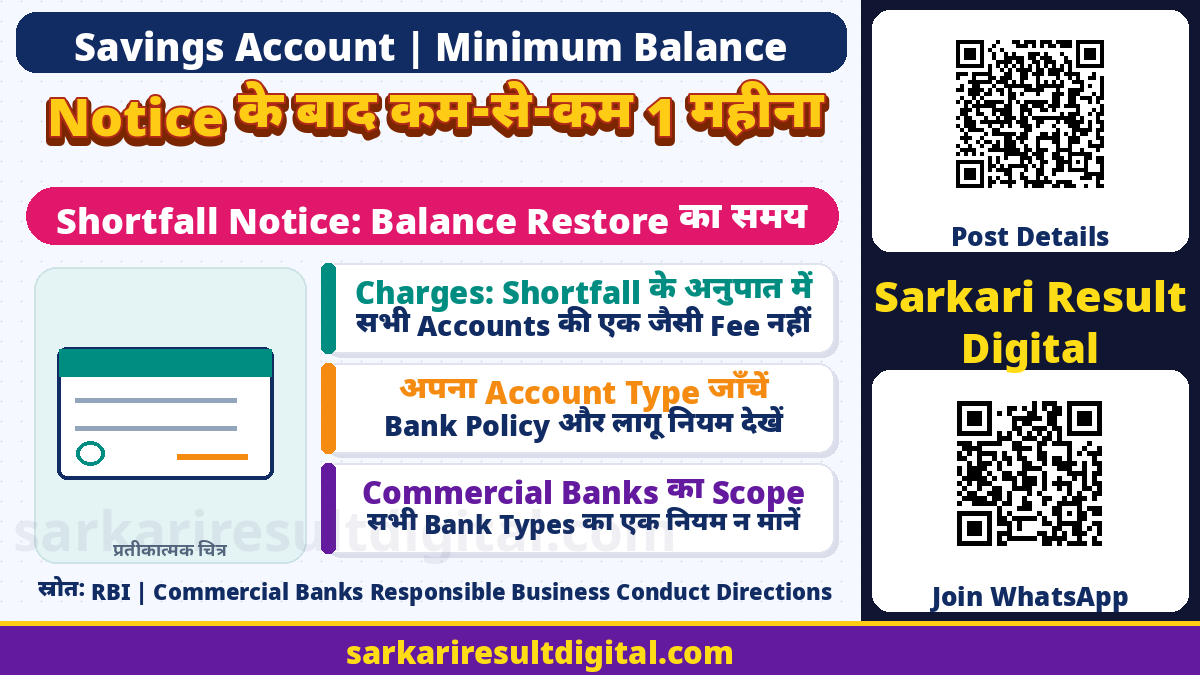
Minimum Balance Charges Guide: Savings account का balance कम होने पर bank कितनी penalty लगा सकता है, इसका उत्तर केवल एक fixed रुपये की रकम नहीं है। Account type, agreed minimum या average minimum balance, bank की disclosed policy और लागू RBI directions को साथ पढ़ना जरूरी है। RBI के current Commercial Banks - Responsible Business Conduct Directions, 2025 में shortfall का notice, balance restore करने का समय और proportionate charges की शर्तें दी गई हैं।
इस guide का आधार उस Direction का 1 अक्टूबर 2026 तक updated version, खासकर paragraphs 159-161 और BSBD से संबंधित provisions हैं। इसे हर प्रकार के bank, हर खाते और हर debit पर एक ही rule की घोषणा न समझें। यहां किसी व्यक्ति के account से जुड़ा फैसला, refund claim या bank complaint submit नहीं की गई है। अपने statement और bank policy का actual record देखकर बात करें।
पहले Direction और Bank की Scope समझें
Current Direction में Commercial Banks की अपनी definition है। उसमें banking companies के संदर्भ में Small Finance Banks, Payments Banks और Local Area Banks को अलग रखा गया है; corresponding new banks और State Bank of India भी definition में हैं। इसलिए इस एक document को cooperative bank, RRB या हर दूसरे institution पर बिना उसकी applicable directions देखे लागू घोषित न करें। सही bank category की जांच पहला कदम है।
Account का प्रकार भी अलग मायने रखता है। Ordinary savings, salary-linked account, BSBD और किसी government scholarship के लिए खोले गए account की conditions एक जैसी मानना गलत होगा। किसी bank ने अपने कुछ accounts पर charges waive किए हों तो वह policy अलग हो सकती है। RBI के safeguards का अर्थ सभी savings accounts में minimum balance की requirement हमेशा खत्म होना नहीं है।
| विषय | जानकारी |
|---|---|
| आधार | RBI Commercial Banks Responsible Business Conduct Directions, 2025 |
| Current version | 1 अक्टूबर 2026 तक updated |
| Minimum Balance विषय | Paragraphs 159-161 |
| जांच | Bank category और exact account product |
| नहीं मानें | हर bank और हर account की एक ही fee |
Account खोलते समय जानकारी का नियम
Paragraph 159 के अनुसार bank को account खोलते समय minimum balance maintain करने की requirement और उसे maintain न करने पर charges की जानकारी transparent तरीके से देनी है। इसका practical अर्थ है कि account opening terms, schedule of charges और product conditions को सुरक्षित रखना उपयोगी है। केवल किसी परिचित का zero-balance account देखकर अपने account की conditions तय न करें।
यदि account salary credits, student status या किसी special category पर खुला था तो current product status bank से लिखित रूप में पूछें। Product बदलने, eligibility condition खत्म होने या fee policy बदलने का record देखें। केवल statement में charge दिखना policy disclosure का पूरा evidence नहीं है; किस rule और notice के आधार पर debit हुआ, यह स्पष्ट होना चाहिए।

Policy Change और Shortfall Notice अलग हैं
Paragraph 159 existing account holders को prescribed minimum balance या उसके charges में किसी change की जानकारी कम-से-कम एक महीने पहले देने की बात करता है। यह bank की policy बदलने वाला notice है। इसमें पुराने और नए terms, effective date और affected account product की जानकारी देखना उपयोगी है। इस notice को actual shortfall के लिए दिए जाने वाले notice से न मिलाएं।
Paragraph 160 actual default या agreed minimum/average minimum balance से कमी आने की स्थिति का अलग safeguard देता है। Bank को SMS, email, letter आदि से साफ बताना है कि notice की date से एक महीने में balance restore न होने पर penal charges लागू होंगे। इसलिए policy change की generic सूचना और आपके account में shortfall की सूचना के purpose अलग हैं।
| विषय | जानकारी |
|---|---|
| Policy Change | Minimum balance या charge बदलने की advance information |
| Shortfall Notice | आपके account में agreed balance से कमी का notice |
| दोनों में फर्क | एक terms change है, दूसरा actual shortfall और restoration से जुड़ा |
| Record | Notice date, message और effective period सुरक्षित रखें |
Balance Restore करने के लिए कितना समय?
Paragraph 160 कहता है कि reasonable period, जो shortfall notice की date से एक महीने से कम नहीं होना चाहिए, में balance restore न होने पर account holder को intimation देकर charges recover किए जा सकते हैं। इसलिए केवल balance कम हुआ देखकर उसी पल penalty लगना इस safeguard की पूरी प्रक्रिया नहीं है। अपने notice और charge dates को actual statement से मिलाएं।
एक महीने को मनमाने ढंग से हर situation में ठीक 30 calendar days या किसी universal billing cycle के बराबर न मानें। अपनी notice date और bank की applicable computation/statement period पूछें। Monthly average या दूसरे agreed balance method में एक दिन की credit entry देखकर पूरी requirement satisfy होने का अनुमान भी न लगाएं। Bank से calculation और जिस period का shortfall है, उसका विवरण लें।
Charges Shortfall के अनुपात में होने चाहिए
Current paragraph 160 में charges को observed shortfall के सीधे अनुपात में रखने का निर्देश है। इसे actual maintained balance और agreed minimum balance के difference पर fixed percentage के रूप में समझाया गया है; recovery के लिए suitable slab structure हो सकता है। Policy bank के Board या उसके द्वारा delegated committee की approval से तय की जाती है। Charges reasonable और service cost से असंगत नहीं होने चाहिए।
इसलिए RBI ने हर account के लिए एक ही ₹100, ₹500 या कोई universal rate तय कर दिया है, ऐसा इस guide में नहीं कहा जा रहा। आपके case में bank का product, slab, maintained average, required balance और applied rate देखें। यहां कोई hypothetical percentage official fee बताकर calculation नहीं किया गया है। Debit का breakup मांगना बिना evidence refund amount घोषित करने से बेहतर है।
| विषय | जानकारी |
|---|---|
| Required Balance | Account agreement के अनुसार |
| Maintained Balance | संबंधित period का actual applicable calculation |
| Shortfall | दोनों का difference |
| Rate / Slab | Bank की disclosed approved policy |
| Safeguard | Proportionate और reasonable charges |

Negative Balance की Qualification जरूर पढ़ें
Direction की स्पष्ट शर्त है कि savings account का balance केवल minimum balance maintain न करने के charges लगाने से negative नहीं होना चाहिए। यहां केवल और उसी कारण से negative होने की qualification अहम है। इससे हर प्रकार का negative balance, overdraft, दूसरे authorised debit या अलग service charge अपने आप माफ नहीं हो जाता।
अगर statement में negative balance दिखता है तो entries अलग करें: opening balance, withdrawals, mandates, taxes, दूसरे fees और minimum balance penalty। फिर bank से पूछें कि negative amount किस combination से बना और relevant safeguard कैसे लागू किया गया। बिना statement देखे सारे debits illegal या सारे charges valid कहना दोनों गलत होगा। किसी disputed entry को bank के prescribed complaint route से स्पष्ट करें।
BSBD और Scholarship Account में अलग Protection
Current Direction के BSBD provisions में Basic Savings Bank Deposit Account को minimum balance requirement के बिना basic banking facility के रूप में बताया गया है। Additional facilities की offered terms अलग हो सकती हैं, पर उनके कारण BSBD में minimum balance maintain करने की शर्त नहीं लगनी चाहिए। अपने account को सिर्फ बोलचाल में zero balance कहने के बजाय exact product name से पहचानें।
Paragraph 161 Central/State Government scholarship schemes के student beneficiaries के accounts को minimum balance और total credit limit की restrictions से मुक्त रखने की बात करता है। इसे हर student के हर ordinary account या किसी भी private scholarship credit पर automatic छूट न मानें। Account opening purpose और government scheme की category bank से verify कराएं। यहां BSBD के सभी transaction limits या दूसरे fees की पूरी guide नहीं दी गई है।
| विषय | जानकारी |
|---|---|
| Ordinary Savings | Agreed terms और applicable safeguards देखें |
| BSBD | Minimum balance requirement नहीं |
| Government Scholarship Account | Paragraph 161 की exact category जांचें |
| Salary / अन्य Product | Current bank terms और status पूछें |
Statement और Notice की जांच कैसे करें?
पहले account number को public में दिखाए बिना statement के affected period की copy रखें। Fee entry का narration, debit date, amount और bank का reason लिखें। Bank से applicable minimum/average minimum balance, calculation period, shortfall figure, rate/slab और notice भेजने की date/mode पूछें। यह factual checklist है, banking credentials साझा करने की मांग नहीं।
अगर mobile/email details पुरानी हैं तो official branch या authenticated banking channel से contact information ठीक करने की प्रक्रिया पूछें। किसी random message में KYC या fee refund के नाम पर OTP, PIN, password या screen-sharing access न दें। Notice के बारे में doubt हो तो bank का official contact स्वयं खोलकर verify करें। इस website को अपना statement या personal documents भेजने की जरूरत नहीं है।
Bank से Clarification या Complaint
Written query में account product, affected period और disputed entries का reference दें। सवाल साफ हों: कौन सी policy लागू हुई, notice कब दिया, restoration period कितना था और charge किस shortfall से निकला। Official statement और relevant messages की जरूरत भर copies दें। Bank के reply और acknowledgement/reference को सुरक्षित रखें।
उत्तर संतोषजनक न हो तो bank की published grievance policy और लागू further-remedy instructions पढ़ें। यह article किसी complaint को RBI में automatically admissible, किसी amount को guaranteed refundable या fixed time में compensation payable घोषित नहीं करता। Relevant authority और current rules के अनुसार अगला कदम अलग तय होगा। No-response या closed status को अपना पैसा लौटने का प्रमाण न मानें।
इन आम गलतफहमियों से बचें
पुराने circular का heading पढ़कर उसके policy discussion को final operative rule न मानें। November 2014 original circular में proposals का background और उसके बाद final annex अलग हैं। Current consolidated Direction को primary reference बनाकर पढ़ें। इस guide ने old proposal कि हर ordinary account automatically basic account बन जाएगा, उसे final rule नहीं बताया है।
सभी banks की एक fee, सभी negative balances पर छूट, balance कभी भी एक बार बढ़ाने से पूरे average period की requirement पूरी, और हर student account पर automatic waiver जैसी धारणाएं जांच के बिना न अपनाएं। Account के current terms और statement को source बनाएं। लेख सामान्य regulatory जानकारी है, किसी individual dispute पर legal ruling नहीं।
अक्सर पूछे जाने वाले प्रश्न
क्या सभी Savings Accounts Zero Balance हैं?
नहीं। Account type और applicable rules देखें। BSBD में minimum balance requirement नहीं, पर ordinary savings की agreed conditions अलग हो सकती हैं।
Shortfall Notice के बाद कितना समय है?
Current Direction कम-से-कम एक महीने का reasonable restoration period और charges की intimation बताता है। Actual notice dates और policy देखें।
क्या RBI ने एक Fixed Penalty तय की है?
इस rule में universal रुपये की fee नहीं दी गई। Charges shortfall के अनुपात और reasonable bank policy के अनुसार होने चाहिए।
क्या Negative Balance कभी नहीं हो सकता?
Qualification यह है कि केवल minimum balance non-maintenance charges से account negative न हो। दूसरे debits अलग जांचें।
क्या Policy Change और Shortfall Notice एक हैं?
नहीं। Minimum balance/charges के change का advance notice और actual shortfall/restoration notice अलग purpose रखते हैं।
क्या हर Student Account पर छूट है?
Paragraph 161 specifically Central/State Government scholarship scheme beneficiary accounts की बात करता है। अपने account की category verify करें।
Official Links और मूल स्रोत
- Current RBI Commercial Banks Responsible Business Conduct Directions
- Original 20 November 2014 minimum balance charge circular
- Original circular PDF
Official स्रोत जांच: 17 नवंबर 2026। आगे के संशोधन और संबंधित विभाग के वर्तमान निर्देश लागू होंगे।
प्रस्तुति और संकलन: Ashok Nayak | Sarkari Result Digital