KVP Savings Guide: ₹1,000 Deposit, Joint A-B, Maturity और Premature Closure समझें NEW
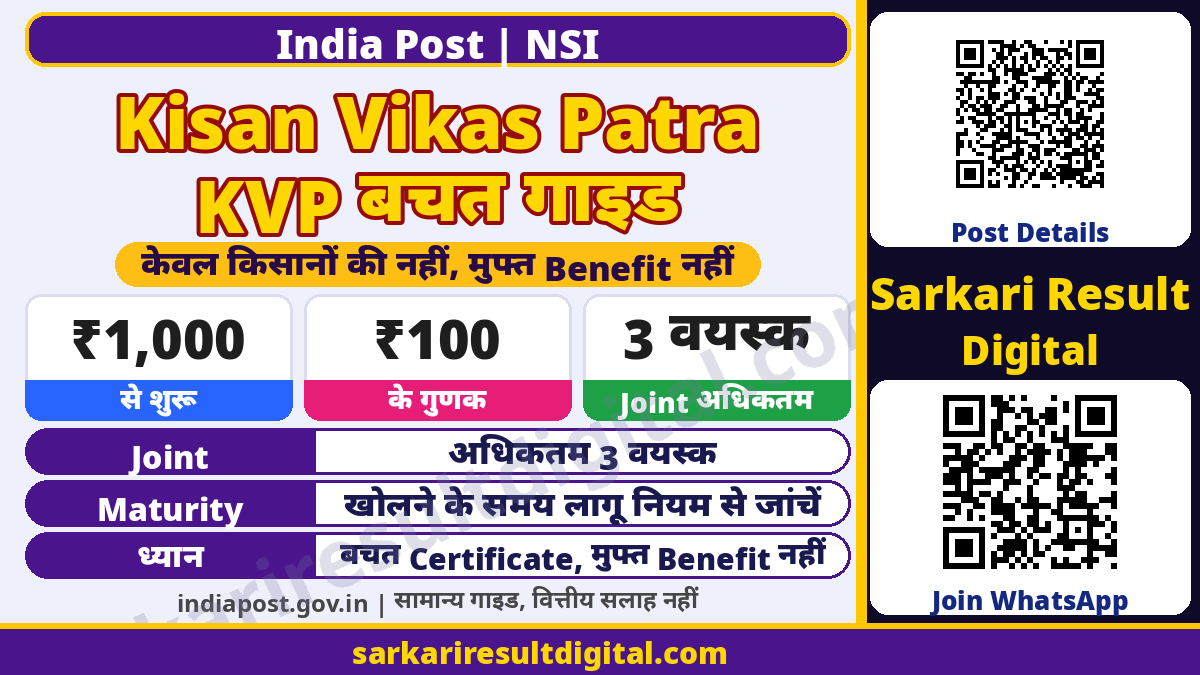
सरकारी स्रोत जांच: 9 नवंबर 2026. Kisan Vikas Patra यानी KVP एक सरकारी Savings Scheme है। नाम में Kisan होने का अर्थ यह नहीं कि यह केवल किसानों की सहायता या बिना जमा मिलने वाला Benefit है। इसमें अपनी राशि जमा करनी होती है। Scheme में Maturity पर जमा दोगुना होने का प्रावधान है, लेकिन कितने समय में Maturity होगी यह खाता खोलने के समय लागू Rate और नियम से तय होता है।
KVP के मुख्य नियम
| विषय | जरूरी नियम और जांच |
|---|---|
| न्यूनतम जमा | ₹1,000; इसके बाद ₹100 के गुणक |
| अधिकतम सीमा | Scheme में Deposit की कोई अधिकतम सीमा नहीं; KYC और अन्य लागू जांच अलग |
| खाते | Single Holder, Joint A और Joint B |
| Joint सदस्य | अधिकतम तीन वयस्क |
| Maturity | खाता खोलने के समय लागू Interest Rate से अवधि तय |
| सामान्य Premature Closure | दो साल छह महीने की अवधि समाप्त होने के बाद लागू नियम और Closure Value के अनुसार |
| विशेष Closure | मृत्यु, पात्र Pledgee द्वारा Forfeiture या Court Order की अलग शर्तें |
कौन खाता खोल सकता है?
एक वयस्क अपने लिए खाता खोल सकता है। Guardian Minor या अस्वस्थ मस्तिष्क वाले व्यक्ति की ओर से खाता खोल सकता है। दस वर्ष की आयु पूरी कर चुका Minor भी Scheme के प्रावधान के अनुसार खाता खोल सकता है। पहचान, निवास और संचालन संबंधी लागू KYC Accounts Office जांचेगा। यह Guide किसी व्यक्ति की पात्रता का स्वीकृति-पत्र नहीं है।
एक व्यक्ति एक से अधिक खाते खोल सकता है। हालांकि खाते बढ़ने से वास्तविक KYC, Deposit का Source और दूसरी लागू प्रक्रियाओं से छूट नहीं मिलती। कोई Agent यदि केवल नाम लिखकर बिना आधिकारिक Receipt खाता खोलने या निश्चित Bonus देने की बात करे तो पहले Accounts Office से जांचें।
Single, Joint A और Joint B का अंतर
| विषय | जरूरी नियम और जांच |
|---|---|
| Single Holder | Adult स्वयं या पात्र Guardian/Minor की व्यवस्था |
| Joint A | अधिकतम तीन Adult; सभी को संयुक्त भुगतान या Survivors को |
| Joint B | अधिकतम तीन Adult; किसी एक Holder या Survivor/Survivors को भुगतान |
Joint A और Joint B केवल नाम के अलग विकल्प नहीं हैं। Payment Mandate अलग है। Form भरते समय समझें कि भुगतान के लिए किसका अधिकार और Signature चाहिए। Nominee बनाना Joint Holder बनना नहीं है। Account Holder की मृत्यु या अन्य बदलाव पर अलग दस्तावेज और Claim प्रक्रिया लागू हो सकती है।

₹1,000 Minimum और ₹100 के गुणक
Scheme के अनुसार Minimum Deposit ₹1,000 है और राशि ₹100 के गुणक में हो सकती है। इसे केवल ₹1,000 के गुणक वाली दूसरी Savings Scheme से न मिलाएं। Scheme में Maximum Deposit Limit नहीं दी गई है। इसका अर्थ बिना जांच कोई भी राशि किसी निजी व्यक्ति को सौंपना नहीं है। वास्तविक Deposit अधिकृत कार्यालय में करें और रसीद लें।
अपनी जमा राशि, Holder का नाम, Account Number, खोलने की तारीख और Maturity Details Passbook या आधिकारिक Record से मिलाएं। केवल मोबाइल पर भेजे गए Poster, WhatsApp Screenshot या किसी पुराने Certificate की तारीख देखकर नया खाता तय न करें।
पैसा दोगुना कब होगा?
सरकारी Scheme में Deposit के Maturity पर Double होने की व्यवस्था है। साथ में यह स्पष्ट है कि Deposit की Maturity Period खाता खोलने के समय लागू Interest Rate से तय होगी। अलग तारीखों पर खुले खातों की अवधि अलग हो सकती है। इसीलिए किसी पुराने सरकारी Page में लिखे महीनों को हर नए खाते पर लागू करना सही नहीं है।
इस लेख में Current Interest Rate, आज के नए खाते की निश्चित Double होने की अवधि या Return Calculator नहीं दिया गया है। खाता खोलते समय लागू सरकारी अधिसूचना और Account Record में लिखी Maturity Date देखें। Interest भुगतान को हर महीने नकद Income देने वाली MIS या Quarterly SCSS से न मिलाएं। KVP के Maturity Benefit और बीच में Closure का भुगतान अलग हैं।
दो साल छह महीने से पहले और बाद में Closure
Scheme में सामान्य Premature Closure के लिए खाता खुलने से दो वर्ष छह महीने की अवधि समाप्त होने के बाद का प्रावधान है। उस समय पूरा Maturity Amount स्वतः नहीं मिलता। लागू Closure Table और खाते की Opening Date के अनुसार रकम तय होती है। पुराने Period की Table का कोई उदाहरण उठाकर नए खाते की रकम न निकालें।
इससे पहले मृत्यु, Gazetted Officer होने वाले Pledgee के Forfeiture और Court Order जैसी विशिष्ट परिस्थितियों का अलग प्रावधान है। इन्हें सामान्य इच्छा पर पैसे निकालने की छूट न समझें। ऐसी विशेष Closure स्थिति में Scheme के अनुसार पूर्ण महीनों के लिए Post Office Savings Account की लागू दर से Simple Interest की व्यवस्था का संबंध देखा जाता है। वास्तविक भुगतान कार्यालय से जांचें।

Pledge करने से Loan स्वतः मंजूर नहीं होता
Scheme में Form-4 और Pledgee के Acceptance Letter के साथ खाते को Security के रूप में Pledge या Transfer करने का प्रावधान है। स्वीकार्य संस्थाओं और अधिकारियों की श्रेणियां सरकारी नियम में दी गई हैं। Minor या अस्वस्थ मस्तिष्क वाले व्यक्ति के खाते के लिए Guardian की विशेष Declaration की जरूरत भी हो सकती है।
Pledge की अनुमति Loan की स्वीकृति नहीं है। Lender अपनी पात्रता, दस्तावेज और Credit की शर्तें देखेगा। इसी तरह Account Transfer को किसी भी व्यक्ति को बिना शर्त बेच देने की सुविधा न समझें। Scheme में मृत्यु, Court Order, Pledge और Joint Holder की मृत्यु जैसे निर्दिष्ट Transfer मामले हैं; Transferee की पात्रता भी जांचनी होती है।
खाता खोलने और Record रखने की तैयारी
- पहले तय करें कि Single चाहिए या Joint A/Joint B। Holder, Guardian और Nominee का अंतर समझें।
- आधिकारिक कार्यालय से KYC, पहचान, पता और लागू PAN/Aadhaar की जरूरत पूछें। अपने निजी दस्तावेज अनजान Link पर न डालें।
- Opening Date पर लागू Interest और Maturity की अधिसूचना देखें। पुरानी Printed Rate को वर्तमान न मानें।
- Deposit Receipt और Passbook लें। नाम, राशि, तारीख और Maturity Record की गलतियां तुरंत बताएं।
- Premature Closure चाहिए तो वास्तविक तारीख और लागू Table के आधार पर Written Calculation लें।
यह सामान्य नियम समझाने वाला लेख है, निवेश या कर सलाह नहीं। इसमें कोई व्यक्तिगत खाता, Deposit, Pledge या Loan आवेदन नहीं किया जा रहा है।
अक्सर पूछे जाने वाले सवाल
क्या KVP केवल किसान के लिए है?
Scheme की पात्रता में Single Adult, Joint Adult और Minor/Guardian के प्रावधान हैं। इसे केवल किसानों का मुफ्त Benefit न समझें।
क्या अधिकतम Deposit Limit है?
Scheme में अधिकतम सीमा नहीं दी गई है। इसका अर्थ KYC या लागू कानूनों से छूट नहीं है।
क्या दो साल छह महीने बाद पैसा Double मिल जाएगा?
नहीं। वह सामान्य Premature Closure की अवधि से जुड़ा प्रावधान है। Double Deposit Maturity पर मिलता है; बीच में लागू Closure Value अलग है।
क्या सभी खातों की Maturity एक जैसी है?
नहीं। खोलने के समय लागू Interest Rate और अधिसूचना से अवधि जांचनी है। पुराने खाते का उदाहरण नए खाते पर न लगाएं।
क्या Pledge होने से Loan निश्चित है?
नहीं। Security का प्रावधान और Lender की Loan Approval अलग प्रक्रियाएं हैं।
सरकारी स्रोत
संपादकीय तैयारी: Ashok Nayak | Sarkari Result Digital. सरकारी स्रोतों से सामान्य जानकारी; व्यक्तिगत मामले में संबंधित कार्यालय से पुष्टि करें।